
Er wordt een code naar uw e-mailadres gestuurd. Om in te loggen vult u deze code in de volgende stap in.
E-mailadres is niet correct
Is uw kantoor wel lid, maar heeft u nog geen account? Klik hier om een account aan te vragen.
Er wordt een code naar uw e-mailadres gestuurd. Om in te loggen vult u deze code in de volgende stap in.
E-mailadres is niet correct
Is uw kantoor wel lid, maar heeft u nog geen account? Klik hier om een account aan te vragen.
De laatste jaren zijn er steeds meer zelfstandigen zonder personeel (zzp’ers) bijgekomen. Het gaat hierbij om mensen die ofwel volledig als zelfstandige werken, ofwel dit combineren met een dienstverband in loondienst.
Voor een werkgever, ofwel opdrachtgever, is het van belang om na te gaan of er wel sprake is van echte zelfstandigheid of dat er sprake is van schijnzelfstandigheid. Een zzp’er die achteraf toch werknemer blijkt te zijn, kan voor de opdrachtgever namelijk flink in de papieren lopen.
Werkt u met zzp’ers of bent u een zzp’er? Wat is nu er wettelijk geregeld, waar moet en kunt op letten en hoe wordt er gehandhaafd?
In de jurisprudentie is invulling gegeven aan de vraag wanneer er sprake is van een arbeidsovereenkomst. Ingevolge de wet (artikel 7:610 BW):
Ten aanzien van het gezagscriterium heeft de Hoge Raad in het Deliveroo-arrest verduidelijkt dat de rechter ook mag kijken of het werk dat wordt verricht ‘organisatorisch is ingebed’ in de organisatie en daarmee behoort tot de normale bedrijfsarbeid van de onderneming van de werkgever. Dat betreft echter slechts een van de in aanmerking te nemen omstandigheden. Er moet holistisch worden gekeken naar alle omstandigheden van het geval. Van belang kunnen onder meer zijn:
Ook kan van belang zijn of degene die de werkzaamheden verricht zich in het economisch verkeer als ondernemer gedraagt of kan gedragen. Denk hierbij aan bijvoorbeeld het verwerven van een reputatie, acquisitie, fiscale behandeling, het aantal opdrachtgevers voor wie hij werkt of heeft gewerkt en de duur waarvoor hij zich doorgaans aan een bepaalde opdrachtgever verbindt.
In het najaar van 2023 is er een internetconsultatie geweest van het wetsvoorstel ‘Wet verduidelijking beoordeling arbeidsrelaties en rechtsvermoeden’. Deze wet beoogt de schijnzelfstandigheid op te lossen. Schijnzelfstandigheid ontstaat met name vanwege onduidelijkheid over de invulling van het gezagscriterium. Het wetsvoorstel streeft naar een verduidelijking van dit gezagscriterium in artikel 7:610 BW. Volgens dit voorstel is sprake van gezag wanneer (abc-toets):
a. de arbeid wordt verricht onder werkinhoudelijke aansturing door de werkgever; of
b. de arbeid of de werknemer organisatorisch zijn ingebed in de organisatie van de werkgever;
c. de werknemer de arbeid niet voor eigen rekening en risico verricht.
Daarbij komt een wettelijke rangorde van deze abc-toets en de mogelijkheid om bij AMvB verduidelijking van de begrippen en wegingsfactoren te geven. Visueel ziet dit er als volgt uit:
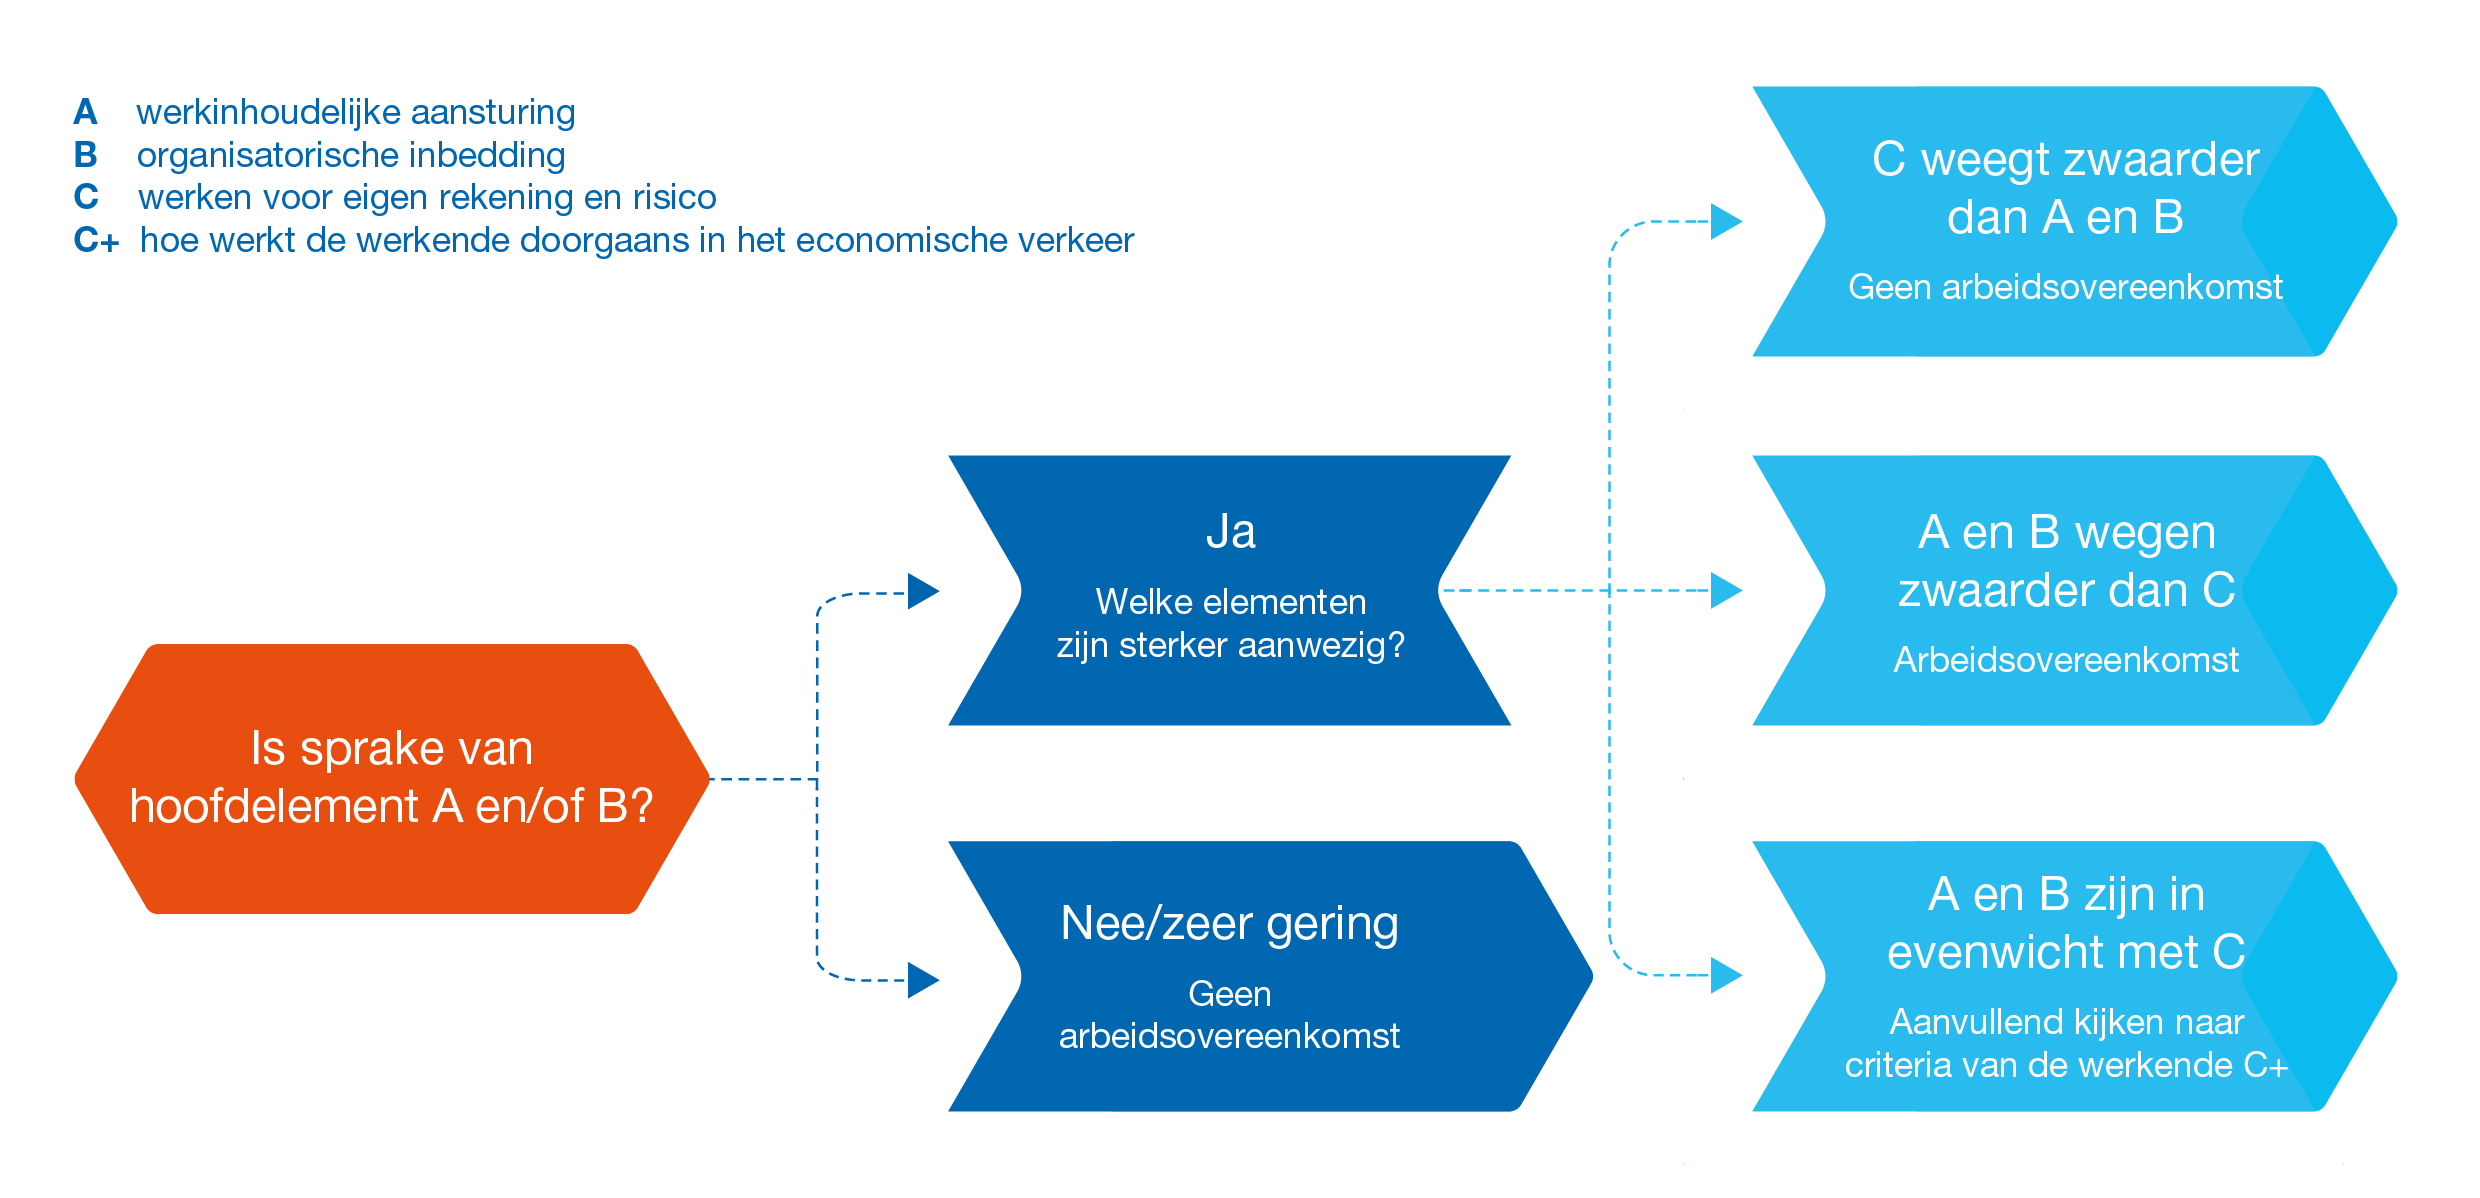
Klik op de afbeelding voor een vergrote versie
Tevens wordt er in een nieuw wetsartikel (7:610aaBW) voorgesteld dat er op basis van een bepaald uurloon vastgesteld kan worden dat er wel of geen sprake is van een arbeidsovereenkomst. Wanneer een werkende minder dan € 32,24 (bedrag wordt periodiek geïndexeerd) verdient, is het vermoeden dat er sprake is van een arbeidsovereenkomst. Het rechtsvermoeden kan worden ingeroepen door de werkende (of diens vertegenwoordiger). Het gaat hierbij om een weerlegbaar rechtsvermoeden. Dit betekent dat er niet automatisch een arbeidsovereenkomst ontstaat, maar de werkende kan zich in geval van een tarief onder de norm wel op het rechtsvermoeden van arbeidsovereenkomst beroepen en gemakkelijker een arbeidsovereenkomst opeisen (bij de eigen werkgever en desnoods via de civiele rechter). Het is dan aan de werkgever om dat rechtsvermoeden te ontkrachten.
Een schijnzelfstandige is iemand die door zichzelf en zijn opdrachtgever als zzp’er wordt aangemerkt, terwijl deze persoon in werkelijkheid werknemer is.
Vanaf 1 mei 2016 geldt de Wet deregulering beoordeling arbeidsrelaties (Wet DBA). In verband met politieke druk, voortkomend uit in de praktijk bestaande onzekerheid over de toepassing van deze wet, is de handhaving op schijnzelfstandigheid door de Belastingdienst opgeschort tot het moment waarop bepaalde knelpunten zijn opgelost. De opschorting duurt tot 1 januari 2025. Dit betekent dat de Belastingdienst opdrachtnemers en opdrachtgevers tot uiterlijk 1 januari 2025 geen boete of naheffing zal opleggen.
Er is nu wel sprake van een zogenaamd handhavingsmoratorium. Dit moratorium houdt in dat de Belastingdienst aanwijzingen geeft als er volgens hen sprake is van een arbeidsovereenkomst, maar alleen naheft in uitzonderlijke gevallen van kwaadwillendheid.
De Belastingdienst heeft nu al de mogelijkheid ‘kwaadwillenden’ te beboeten. Deze term ziet op de opdrachtgever of opdrachtnemer die opzettelijk een situatie van evidente schijnzelfstandigheid laat ontstaan of voortbestaan, omdat hij weet – of had kunnen weten – dat er feitelijk sprake is van een dienstbetrekking (en daarmee een oneigenlijk financieel voordeel behaalt en/of het speelveld op een oneerlijke manier aantast). De Belastingdienst handhaaft in alle gevallen van kwaadwillendheid. De Belastingdienst kan handhaven bij kwaadwillenden als zij de volgende drie criteria alle drie kan bewijzen:
De Belastingdienst legt dus niet meteen een correctieverplichting op, maar de opdrachtgever moet wel de aanwijzingen opvolgen door ofwel de afspraken met de zzp’er zodanig aan te passen dat er geen sprake meer is van een arbeidsovereenkomst, ofwel door de werkzaamheden van de zzp’er als dienstbetrekking te laten verwerken in de loonaangifte. Hiervoor krijgt de opdrachtgever meestal drie maanden de tijd. Worden de aanwijzingen niet of niet voldoende opgevolgd, dan volgt een correctieverplichting en boete vanaf het moment van het geven van de aanwijzing.
Let op! Vanaf 1 januari 2025 gaat de Belastingdienst uiteindelijk (weer) handhaven op schijnzelfstandigheid. Deze keer gaat dat echt gebeuren. Het zogenaamde handhavingsmoratorium komt per genoemde datum te vervallen. Risicosectoren zoals de zorg, de kinderopvang, de bouw en het onderwijs zijn al extra gewaarschuwd. De Belastingdienst kan dan naheffen en boetes opleggen in situaties waarin er sprake is van een arbeidsovereenkomst, waarbij door de Belastingdienst gekeken wordt naar de criteria van het Deliveroo-arrest van de Hoge Raad.
Als achteraf sprake blijkt te zijn van een arbeidsovereenkomst, dan loopt de opdrachtgever het risico van het betalen van (achterstallige loonbelasting), verlof, vakantietoeslag, premies werknemersverzekeringen en het werkgeversdeel in de pensioenpremie. Daarnaast kan een boete worden opgelegd met een terugwerkende kracht van vijf jaar.
Niet alleen de opdrachtgever loopt een risico als achteraf de situatie anders blijkt te zijn. Ook zijn er risico’s voor de zzp’er. Denk aan een controle door de Belastingdienst van zijn aangifte inkomstenbelasting. Als de Belastingdienst hem aanmerkt als zzp’er, zal hij de aangifte corrigeren. Dit heeft als gevolg dat de aangegeven winst als loon wordt aangemerkt, waardoor bijvoorbeeld de zelfstandigenaftrek en de mkb-winstvrijstelling vervallen.
Het is van belang nu al alert te zijn op het werken met zzp’ers. Daarvoor is het van belang de gemaakte afspraken en alle feiten en omstandigheden in kaart te brengen om vervolgens op basis van de aandachtspunten uit het Deliveroo-arrest te beoordelen of sprake is van een arbeidsovereenkomst.
Tip! Als dat het geval is, dan is het van belang te kijken of de afspraken en werkwijze zodanig kunnen worden aangepast dat er geen sprake van een arbeidsovereenkomst meer is. Dan kan het handig zijn gebruik te maken van modelovereenkomsten die zijn beoordeeld door de Belastingdienst.
Tip! Bekijk of het mogelijk is om als opdrachtgever de zzp’er een dienstverband aan te bieden indien u dit beiden een wenselijke situatie lijkt.
Er wordt een code naar uw e-mailadres gestuurd. Om in te loggen vult u deze code in de volgende stap in.
E-mailadres is niet correct
Is uw kantoor wel lid, maar heeft u nog geen account? Klik hier om een account aan te vragen.
Als directeur-grootaandeelhouder (dga) bent u in de unieke positie om zaken te doen met uw eigen bv. Partijen moeten dan wel zakelijk met elkaar omgaan en afspraken moeten goed zijn vastgelegd. Wie de regels in acht neemt, kan aantrekkelijk zakendoen met zijn eigen bv. Denk bijvoorbeeld aan het sluiten van een geldlening met de bv of het ter beschikking stellen van een bedrijfspand.
In de praktijk hebben veel dga’s een rekening-courantverhouding met de bv. Bij een rekening-courant met afwisselende debet- en creditstanden heeft de staatssecretaris van Financiën goedgekeurd dat er onder voorwaarden geen rente in box 1 in aanmerking hoeft te worden genomen als het saldo van de rekening-courantverhouding gedurende het kalenderjaar niet hoger is dan € 17.500 positief en niet lager is dan € 17.500 negatief. De bv mag in dat geval de rente niet in aanmerking nemen. U mag een eventuele rekening-courantschuld in dat geval ook niet in box 3 opnemen. Een eventuele rekening-courantvordering valt in box 1 en dus niet ook in box 3.
Let op! Zodra het saldo op de rekening-courant hoger is dan € 17.500, moet er over het hele jaar over het hele bedrag rente worden berekend.
De goedkeuring van de staatssecretaris geldt niet voor leningen, dus ook niet voor leningen waarvan het saldo niet hoger is dan € 17.500.
Per 1 januari 2023 is een maatregel ingevoerd om excessief lenen van de dga bij de eigen bv te ontmoedigen, in de volksmond de ‘dga-taks’ genoemd. De maatregel houdt in 2024 kort gezegd in dat het bedrag dat boven € 500.000 van de bv is geleend, bij de dga als inkomen uit aanmerkelijk belang in aanmerking wordt genomen. De drempel van € 500.000 geldt voor de dga en zijn partner gezamenlijk. Deze maatregel geldt voor alle directe en indirecte schulden, ongeacht waarvoor deze zijn aangegaan. Alleen eigenwoningschulden die voldoen aan de wettelijke bepalingen om renteaftrek te krijgen in de inkomstenbelasting, zijn uitgezonderd. Er moet wel ook een recht van hypotheek verstrekt zijn aan de bv, tenzij de eigenwoningschuld op 31 december 2022 al aan de bv verschuldigd was.
Als uw bloed- en aanverwanten in de rechte lijn ook schulden hebben aan uw bv, dan tellen deze schulden over het algemeen ook mee voor het deel dat boven de € 500.000 uitkomt. Dat is niet zo als de bloed- en aanverwanten zelf een aanmerkelijk belang hebben in uw bv.
Let op! De peildatum voor dit jaar is 31 december 2024. Heeft u dus voor meer dan € 500.000 aan schulden bij uw eigen bv, dan kunt u belastingheffing in box 2 nog voorkomen door het meerdere boven € 5700.000 uiterlijk op 31 december 2024 af te lossen. Overleg met onze adviseurs wat u eventueel kunt doen.
De grens van € 500.000 geldt sinds 2024. In 2023 gold nog een grens van € 700.000. Dit betekent dat u als dga dit jaar minder aan leningen bij uw bv mag hebben uitstaan dan vorig jaar. Heeft u uw leningen vorig jaar teruggebracht tot € 700.000, dan zult u dit jaar uw leningen verder moeten terugbrengen om belastingheffing te voorkomen.
U kunt ook sparen en beleggen in uw bv en privékapitaal als vermogen in de bv brengen. Het werkelijke rendement is dan bij de bv belast, in plaats van een forfaitair rendement dat bij u in box 3 belast is en hoger wordt verondersteld naarmate uw vermogen uit beleggingen bestaat.
Tip! Bij de Hoge Raad lopen diverse procedures over de vraag of in box 3 het werkelijke rendement belast moet worden als dit lager is dan het wettelijke forfaitair vastgesteld rendement. De uitspraak van de Hoge Raad hierover wordt in de tweede helft van 2024 verwacht.
Let op! Sparen of beleggen in de bv kan ook aantrekkelijk zijn als u toeslagen krijgt. Vermogen in uw bv telt immers niet mee voor de vermogenstoets die bij toeslagen geldt en die als gevolg heeft dat u vanaf een bepaald vermogen geen recht meer heeft op de meeste toeslagen.
Iedere transactie tussen u en de bv moet zakelijk verlopen. Dat geldt ook voor de geldverstrekking tussen de dga en de bv. Denk hierbij aan een schriftelijke leningsovereenkomst met daarin in ieder geval een aflossingsschema en een zakelijk rentepercentage. Bovendien zal het over het algemeen zakelijk zijn om zekerheden te stellen. Om te beoordelen of de overeenkomst zakelijk is, moet u zichzelf afvragen of u of de bv een dergelijke leningsovereenkomst tegen dezelfde voorwaarden ook zou zijn aangegaan met een onafhankelijke derde.
Tip! Heeft u al een leningsovereenkomst, laat deze dan regelmatig door ons checken. Zo bent u er zeker van dat alles nog steeds in orde is.
Leent u geld aan uw bv, dan is de zakelijke rente die de bv aan u betaalt als bedrijfslast aftrekbaar in de vennootschapsbelasting. Uzelf krijgt te maken met de TBS-regeling. Dat betekent dat de rente op de geldlening in box 1 progressief is belast. Ook hiervoor geldt de TBS-vrijstelling van 12% tegen maximaal een tarief van 36,97%. Wordt er een onzakelijk hoge rente afgesproken? Dan wordt voor de aftrekbare rente (bij de bv) en de belastbare rente (bij de dga) uitgegaan van een normale zakelijke rente. Het meerdere, niet-zakelijke voordeel wordt mogelijk gezien als een vermomde winstuitdeling en is bij u belast in box 2 (aanmerkelijk belang) en bij de bv (als verkapt dividend) niet aftrekbaar.
Leent u geld van uw bv, dan kunt u dit doen in uw hoedanigheid als werknemer of als aandeelhouder. Het is belangrijk om dit van tevoren vast te stellen, omdat de fiscale gevolgen in beide situaties anders zijn.
Let op! Voorkom bij het lenen dat de bv in financiële problemen kan komen. De bv moet aan haar (betalings)verplichtingen kunnen blijven voldoen. Dit is van nog groter belang als de bv ook een pensioen of stamrecht in eigen beheer heeft.
Bij een personeelslening – u leent in uw hoedanigheid als werknemer – kan sprake zijn van een rentevoordeel. Dat is het geval als u geen of minder rente betaalt over de lening dan bij een kredietverlener. Het rentevoordeel vormt voor de waarde in het economisch verkeer belastbaar loon. Deze waarde kunt u bepalen door de rente van verschillende banken te vergelijken. Het belaste rentevoordeel kan worden opgenomen in de ‘vrije ruimte’ van de werkkostenregeling. Die bedraagt in 2024 1,92% van de loonsom tot € 400.000 en 1,18% over het meerdere daarvan.
Er is een uitzondering als u de personeelslening gebruikt voor de eigen woning. Het rentevoordeel van een dergelijke lening moet tot uw belastbaar loon worden gerekend. Het voordeel is loon in natura, waarover uw bv als werkgever verplicht loonheffingen moet berekenen. Het belaste rentevoordeel mag dus niet worden opgenomen in de vrije ruimte van de werkkostenregeling. Wel mag u het belastbare eigenwoningrentevoordeel in aftrek brengen binnen de eigenwoningregeling in uw aangifte inkomstenbelasting. Het maximum aftrekpercentage is voor 2024 bepaald op 36,97.
Tip! Gebruikt u de lening voor het kopen van een (elektrische) fiets of elektrische scooter, dan is het rentevoordeel onbelast.
Let op! Soms kan de Belastingdienst zich op het standpunt stellen dat een personeelslening voor een dga niet mogelijk is. Dit is met name het geval als de mogelijkheid van een personeelslening alleen openstaat voor de dga zelf en niet voor andere werknemers van de bv.
Als u als aandeelhouder leent, staat ook hier het zakelijke handelen voorop. Leent u voor consumptieve doeleinden of bijvoorbeeld om hiermee in privé te beleggen, dan valt de lening als schuld bij u in box 3. De door u aan de bv betaalde rente is bij u niet aftrekbaar, maar bij de bv als ontvangen rente wel belast.
Let op! Geld lenen van de bv voor beleggingen in privé is in 2024 waarschijnlijk niet meer aantrekkelijk. Voor de beleggingen geldt in 2024 in box 3 namelijk een forfaitair rendement van 6,04%, terwijl de schulden maar aftrekbaar zijn tegen waarschijnlijk 2,47% (het percentage van 2,47 is een voorlopig percentage, het definitieve percentage is pas begin 2025 bekend). Mogelijk wordt deze beoordeling anders als de Hoge Raad in de tweede helft van 2024 oordeelt dat voor de box 3-heffing moet worden uitgegaan van het werkelijke rendement als dit lager is dan het forfaitaire rendement.
De bv kan u ook een lening verstrekken voor de aanschaf, verbouwing of het onderhoud van een eigen woning. Uitgaande van een zakelijke leningsovereenkomst is de rente voor u als eigenwoningrente aftrekbaar in box 1 tegen maximaal een tarief van 36,97% (2024) en bij de bv belast. Met ingang van 2013 moet een nieuwe eigenwoninglening aan aflossingseisen voldoen om voor renteaftrek in aanmerking te komen. Heeft u uw bestaande eigenwoninglening bij de bv sindsdien verhoogd, dan moet u voor deze verhoging ook rekening houden met de nieuwe regels. Voor het nieuwe deel van de lening is de rente dan alleen nog aftrekbaar als de lening in maximaal dertig jaar en ten minste volgens een annuïtair schema volledig wordt afgelost.
Let op! Heeft u sinds 1 januari 2013 geld geleend voor de eigen woning bij de bv, dan geldt voor u een informatieplicht. U moet de Belastingdienst tijdig informeren over deze hypothecaire geldlening. Gegevens van de eigenwoninglening bij de bv kunt u doorgeven via uw jaarlijkse aangifte inkomstenbelasting.
Let op! De aftrek van de hypotheekrente in de hoogste belastingschijf is dit jaar (2024) beperkt tot 36,97%. Na 20243 is geen verdere beperking van de aftrek voorzien.
In de huidige markt is het investeren in en het financieren van eigen vastgoed bepaald geen sinecure. Mocht u wel de mogelijkheden hebben om te investeren in een eigen bedrijfsruimte, dan is het de vraag wie gaat investeren. U als dga? Het bedrijfspand komt dan op uw naam te staan. Of kunt u beter kiezen voor een investering vanuit de bv?
Let op! Investeren vanuit privé of vanuit de bv wordt fiscaal verschillend behandeld. Wat in uw situatie het voordeligst is, kunnen wij u voorrekenen.
De keuze om het eigen bedrijfspand vanuit de bv aan te houden, wordt – naast de fiscaliteit – ook bepaald door de aanwezige bedrijfsrisico’s en uw toekomstplannen. We zien vaak dat het bedrijfspand wordt afgezonderd van de risico’s van de onderneming. Zeker als het pand tevens dient als beleggingsobject. Vanuit de bv wordt het pand vervolgens verhuurd aan de werkmaatschappij. De huuropbrengsten – na aftrek van onder meer afschrijvingen en financieringskosten – zijn als winst onderworpen aan de heffing van vennootschapsbelasting. Een latere winst of verlies bij verkoop behoort eveneens tot de fiscale winst.
Tip! Het onderbrengen van het bedrijfspand in een aparte bv maakt een toekomstige bedrijfsoverdracht gemakkelijker te structureren en te financieren.
Kiest u ervoor om vanuit privé te investeren in een pand en verhuurt u dit privépand aan uw bv, dan valt het pand onder de terbeschikkingstellingsregeling (TBS-regeling). De huurinkomsten, afschrijvingen, exploitatielasten alsmede boekwinsten en verliezen op het pand behoren tot uw box 1-inkomen. Let wel: bent u gehuwd en behoort het pand tot de algehele of beperkte gemeenschap van goederen, dan wordt dit box 1-inkomen voor 50/50 aan u en uw echtgen(o)t(e) toegerekend.
Voor de hoogte van de fiscaal aftrekbare afschrijvingslasten moet u rekening houden met een beperking. Dat geldt ook als de bv het bedrijfspand aanhoudt. Afschrijving is niet meer mogelijk als de boekwaarde van het pand de bodemwaarde heeft bereikt. Deze bodemwaarde is sinds 1 januari 2024 zowel in de vennootschapsbelasting als in de inkomstenbelasting beperkt tot 100% van de WOZ-waarde van het pand. Voor bedrijfspanden waarop vóór 1 januari 2024 al is afgeschreven, maar waarop nog geen drie volledige jaren is afgeschreven, geldt overgangsrecht. In die gevallen is de bodemwaarde, onder voorwaarden, nog niet beperkt tot 100% van de WOZ-waarde, maar tot 50% van die waarde.
Tip! Onder de TBS-regeling worden de opbrengsten weliswaar belast tegen het progressieve IB-tarief tot maximaal 49,5%, maar door toepassing van de TBS-vrijstelling is het effectieve tarief voor de dga lager. Door de TBS-vrijstelling is namelijk 12% van het resultaat vrijgesteld. Let wel dat deze 12% vrijstelling geldt tegen maximaal een tarief van 36,97%.
Als uw bv dividend aan u uitkeert, bent u belasting verschuldigd in box 2. Dat kan ook het geval zijn in andere situaties, waarvan er een aantal hiervoor beschreven staan. Het tarief in box 2 is in 2024 anders dan in de voorgaande jaren. In 2024 gelden twee tarieven in box 2. Over de eerste € 67.000 aan box 2-inkomen (voor fiscale partners geldt het dubbele bedrag) bent u 24,5% belasting verschuldigd in box 2. Over het meerdere bedraagt de belasting maar liefst 33%!
U kunt voordelig uit zijn als u zakendoet met uw eigen bv. In deze advieswijzer staan slechts enkele mogelijkheden genoemd. Wij vertellen u er graag meer over.
Disclaimer
Hoewel bij de samenstelling van deze Advieswijzer de uiterste zorg is nagestreefd, wordt geen aansprakelijkheid aanvaard voor onvolledigheden of onjuistheden. Vanwege het brede en algemene karakter van de Advieswijzer, is deze niet bedoeld om alle informatie te verschaffen die noodzakelijk is voor het nemen van financiële beslissingen.
Er wordt een code naar uw e-mailadres gestuurd. Om in te loggen vult u deze code in de volgende stap in.
E-mailadres is niet correct
Is uw kantoor wel lid, maar heeft u nog geen account? Klik hier om een account aan te vragen.