Leent u wel eens personeel in voor uw onderneming, bijvoorbeeld bij tijdelijke drukte of seizoenswerk? Zorg dan dat u voldoet aan alle regelgeving. Anders loopt u het risico op hoge boetes of aansprakelijkheid voor loonheffingen en btw. Waar moet u op letten en wat moet u regelen?
Juridisch

Van inlenen is sprake als personeel dat in dienst is bij een andere ondernemer in uw onderneming, onder uw leiding of toezicht, werkzaamheden verricht. De andere ondernemer kan een uitzendbureau zijn, maar ook een collega-ondernemer die zijn personeel (tijdelijk) aan u uitleent.

Blijft het personeel onder leiding en toezicht van de andere ondernemer, dan is er geen sprake van inlenen, maar kan wel aannemen van werk aan de orde zijn. U kunt dan niet als inlener aansprakelijk gesteld worden, maar mogelijk krijgt u wel te maken met de ketenaansprakelijkheid.

Verlegging van btw

De inlenersaansprakelijkheid geldt voor loonheffingen en btw. In sommige gevallen moet de btw echter verplicht verlegd worden door de uitlener naar de inlener. De inlener draagt dan de btw af en kan deze tegelijkertijd als voorbelasting in aftrek brengen (voor zover de inlener belaste prestaties verricht).

De verplichte verleggingsregeling bij uitlening van personeel geldt bij fysieke werkzaamheden aan onroerende zaken of schepen in de sectoren bouw, scheepsbouw, schoonmaak en hoveniers.

Tip! Het is niet altijd eenvoudig of eenduidig vast te stellen of de verleggingsregeling van toepassing is. Bij twijfel kunt u altijd contact opnemen met een van onze adviseurs.

Let op!Past een uitlener de verplichte verleggingsregeling ten onrechte niet toe en berekent hij btw op uw factuur, dan kunt u deze btw niet als voorbelasting in aftrek brengen. Wees daarom alert wanneer de verleggingsregeling van toepassing is en verzoek uw uitlener om deze toe te passen.

Inlenersaansprakelijkheid

Als inlener kunt u door de Belastingdienst aansprakelijk gesteld worden als de uitlener of doorlener de volgende belastingen en premies niet betaalt:

  • loonheffingen (dit omvat loonbelasting, premies volksverzekeringen, premies werknemersverzekeringen en werkgeversheffing of eigen bijdrage Zorgverzekeringswet)
  • btw

Als inlener of doorlener kunt u uw aansprakelijkheid beperken door een aantal maatregelen te treffen, zoals het aanvragen van een verklaring betalingsgedrag, het registreren van de juiste gegevens, het storten op een G-rekening eventueel in combinatie met het gebruikmaken van de disculpatiemogelijkheid voor gecertificeerde uitleners.

Verklaring van betalingsgedrag

Een uitlener kan de Belastingdienst periodiek (bijvoorbeeld één keer per kwartaal) vragen te verklaren dat hij alle loonheffingen en btw heeft betaald. Deze verklaring geeft u als inlener een beeld van de risico’s die u loopt, maar geeft u geen vrijwaring.

Tip! Als de uitlener zijn zaakjes op orde heeft, ontvangt hij van de Belastingdienst een zogenaamde ‘schone verklaring’. Kan uw uitlener géén schone verklaring overleggen, dan is er waarschijnlijk iets aan de hand. Vraag uw uitlener dan naar de reden, zodat u (eventueel samen met ons), het risico beter kunt inschatten.

Registratie van gegevens

Het komt regelmatig voor dat de Belastingdienst de loonheffingen waarvoor u als inlener aansprakelijk wordt gesteld, heeft vastgesteld met het anoniementarief. De aansprakelijkheid voor het anoniementarief wordt verminderd indien u de identiteit van het ingeleende personeel en het loon per ingeleend personeelslid en per werk kunt aantonen. Ook moet u kunnen aantonen dat het ingeleende personeel waar nodig over een geldige verblijfs- of tewerkstellingsvergunning beschikt. U voldoet aan deze voorwaarden als u de volgende gegevens van elk ingeleend personeelslid registreert (onder meer aan de hand van het getoonde ID-bewijs):

  • NAW-gegevens, geboortedatum, burgerservicenummer (BSN)
  • nationaliteit
  • soort identiteitsbewijs, nummer en geldigheidsduur
  • aanwezigheid van een A1-verklaring, verblijfsvergunning, tewerkstellingsvergunning of notificatie NAW-gegevens uitlener 
  • een overzicht van de gewerkte uren (per dag)
  • verblijfsgegevens (indien niet woonplaats)
  • toelichting op de werkzaamheden (periode en aard)
  • de gewerkte uren

Tip! Een voorbeeld vastlegging persoonsgegevens en een voorbeeld vastlegging gewerkte uren vindt u hier.

Let op! Het maken en hebben van een kopie-ID-bewijs is niet toegestaan, tenzij het gaat om een ingeleende kracht die inwoner is van een land buiten de EER en Zwitserland. In dat geval is het hebben van een kopie-ID-bewijs en een kopie van de werk- en verblijfsvergunning verplicht. Een kopie van dit identiteitsbewijs dient u bovendien tot vijf jaar na beëindiging van het werk te bewaren. Doet u dit niet, dan riskeert u een boete en toepassing anoniementarief.

Laat u een vreemdeling zonder vereiste tewerkstellingsvergunning werken, dan riskeert u vanaf februari 2025 een boete van maximaal € 11.250 per vreemdeling. Doet een overtreding zich vaker voor, dan kan dit bedrag verhoogd worden met 50, 100 of 200%. Bij het vermoeden van ernstige benadeling, dit is een combinatie van zaken zoals heel weinig loon, slapen op de werkplek, ingenomen bankpassen of reisdocumenten en dergelijke) kan de Arbeidsinspectie een bedrijf preventief stilleggen.

Storten op G-rekening

Een G-rekening is een geblokkeerde rekening van de uitlener of doorlener, waarop de Belastingdienst een voorrecht heeft. Beroepsmatige uitleners komen in aanmerking voor een dergelijke rekening.

U kunt uw aansprakelijkheid beperken door het deel van de factuur van uw uitlener dat bestemd loonheffingen en btw te storten op deze G-rekening. In de omschrijving bij uw storting vermeldt u het factuurnummer en eventuele andere identificatiegegevens van de factuur. Deze factuur moet aan de wettelijke eisen voldoen en het nummer of kenmerk van de overeenkomst, het tijdvak en de omschrijving of het kenmerk van het werk bevatten.

Daarnaast moet u zowel de betalingen als de hierboven genoemde te registreren gegevens – zoals de persoonlijke gegevens van het ingeleende personeel en de manurenregistratie – uit uw administratie kunnen halen en kunnen laten zien. Als u aan deze voorwaarden voldoet, wordt u als inlener voor het op de G-rekening gestorte bedrag niet meer aansprakelijk gesteld. U kunt nog wel aansprakelijk gesteld worden voor een eventueel restbedrag indien de loonheffingen en/of btw hoger zijn dan uw storting.

Gecertificeerde uitlener

U kunt als inlener een beroep doen op de disculpatieregeling. Dit betekent dat u niet aansprakelijk gesteld wordt, ook niet als achteraf blijkt dat de uitlener te weinig loonheffingen of btw heeft afgedragen omdat dit niet aan u te wijten is. Of recht bestaat op disculpatie wordt op individuele basis bepaald, afhankelijk van de feiten. Denk bijvoorbeeld aan een faillissement van de uitlener door plotseling verslechterde economische omstandigheden of uitzonderlijk slechte weersomstandigheden.

Voor SNA-gecertificeerde bedrijven bestaat altijd een recht op disculpatie. U moet dan wel voldoen aan de volgende voorwaarden:

  • De uitlener voldoet aan de NEN 4400-1- of de NEN 4400-2-norm hetgeen blijkt uit opname in het register van de Stichting Normering Arbeid (SNA). Op de website van SNA (www.normeringarbeid.nl) kunt u controleren welke ondernemingen aan deze eisen voldoen. 
  • U stort 25% van het factuurbedrag (inclusief btw) op de G-rekening van de uitlener. Indien voor de btw de verleggingsregeling van toepassing is, stort u 20%.
  • De factuur voldoet aan de wettelijke eisen en het nummer of kenmerk van de overeenkomst, het tijdvak en de omschrijving of het kenmerk van het werk staan op de factuur vermeld.
  • Bij betaling vermeldt u het factuurnummer en eventuele andere identificatiegegevens van de factuur.
  • Uit uw administratie blijken direct de gegevens van de inlening, de manurenadministratie en de betalingen.
  • U moet de controle op de identiteit van het ingeleende personeel kunnen aantonen aan de hand van de hierboven genoemde registratie, het BSN moet bekend zijn en u moet kunnen aantonen dat het personeel over een geldige verblijfs- of tewerkstellingsvergunning beschikt.

Een aantal grote beursgenoteerde uitzendondernemingen heeft zekerheid gesteld voor de betaling van hun loonheffingen en btw. Als u personeel inleent van een dergelijke uitzendonderneming, hoeft u voor vrijwaring niet de 25% van het factuurbedrag op de G-rekening te storten. De Belastingdienst geeft aan dergelijke uitzendondernemingen jaarlijks een verklaring af. Beschikt uw uitlener over een dergelijke (geldige) verklaring, kunt u de identiteit van de uitzendkrachten aantonen, heeft u bewijs dat de uitzendkracht in Nederland werkt en voldoet u aan de overige voorwaarden, dan kunt u het gehele factuurbedrag overmaken naar de uitzendonderneming en kunt u zich toch nog beroepen op de disculpatieregeling.

Nieuwe uitzend cao

Er geldt vanaf 1 januari 2026 een nieuwe uitzend-cao. Deze cao gaat uit van gelijkwaardigheid van arbeidsvoorwaarden van uitzendkrachten, vergeleken met medewerkers met een gelijkwaardige functie die in dienst zijn van de inlener.  Is sprake van uitleners die geen uitzendbedrijf zijn, dan is de Wet allocatie arbeidskrachten door intermediairs (WAADI) het uitgangspunt voor het vaststellen van (het pakket van) arbeidsvoorwaarden.

De brancheorganisaties NBBU en ABU hebben een nieuw online platform gelanceerd. Het platform biedt praktische ondersteuning aan uitzendbureaus, softwareleveranciers en opdrachtgevers bij de invoering van deze gelijkwaardige beloning voor uitzendkrachten.

Let op! In iedere situatie waarbij sprake is van uitlenen van personeel, moet u dus controleren of de arbeidsvoorwaarden van de uitgeleende werknemer gelijk zijn aan die van de inlener. 

Doe de Waadi-check

Elke ondernemer die personeel uitleent, is verplicht dit te registreren bij de Kamer van Koophandel (KvK). Ondernemingen die bedrijfsmatig personeel uitlenen (bijvoorbeeld uitzendbureaus), moeten in hun bedrijfsactiviteiten ‘ter beschikking stellen van arbeidskrachten’ aangeven. Ondernemers die niet-bedrijfsmatig personeel uitlenen (bijvoorbeeld een aannemer die tijdelijk personeel uitleent aan een collega-aannemer), hebben alleen een meldingsplicht bij de KvK. Controleer altijd, voordat u zaken gaat doen met een uitlener, of deze juist bij de KvK geregistreerd is. Via waadicheck.nl kunt u nagaan of met een geregistreerd uitzendbureau zaken wordt gedaan.

Let op! Leent u personeel in van een ondernemer die dit niet heeft geregistreerd bij de KvK, dan riskeert u een hoge boete die kan oplopen van minimaal € 8.000 (bij minder dan tien ingeleende werknemers) tot € 96.000 (derde overtreding bij dertig of meer ingeleende werknemers). Eenzelfde boete kan worden opgelegd aan de uitlener.

Bovenstaande geldt niet voor eenmansbedrijven: een zzp’er zonder eigen bv hoeft zich niet als uitzendonderneming te registreren bij de KvK. Leent u een dga in (die tezamen met zijn echtgenoot ten minste 90% van de aandelen in zijn bv bezit), dan is de boete voor zowel de bv als de inlener vooralsnog nihil.

Let op! Als uw uitlener bij de KvK juist is geregistreerd, levert dat nog geen vrijwaring voor de inlenersaansprakelijkheid op.

Tip! Is een uitzendbureau NEN-gecertificeerd, dan controleert de certificerende instelling of er een Waadi-registratie is. Controle door u is dan niet meer nodig.

Wet aanpak schijnconstructies

De Wet aanpak schijnconstructies (WAS) gaat uitbuiting en onderbetaling van werknemers en oneerlijke concurrentie tegen. De WAS bevat onder meer de verplichte girale betaling van het minimumloon, de verplichte specificatie van kostenvergoedingen die onderdeel vormen van het loon en het verbod op inhoudingen en verrekeningen voor zover daarmee minder wordt uitbetaald dan het netto equivalent van het minimumloon. Daarnaast kan een ingeleende werknemer u (als inlener) hoofdelijk aansprakelijk stellen als de uitlener het verplichte minimum- of cao-loon niet (volledig) aan de werknemer betaalt.

Uitleners die zonder toelating actief zijn op de arbeidsmarkt krijgen een boete. Deze boete geldt ook voor bedrijven die gebruik maken van uitzendbureaus, de zogenaamde inleners. 

Let op! Dit betreft een ketenaansprakelijkheid. Dit betekent dat de inleenkracht ook de opvolgende doorlener aansprakelijk kan stellen, net zo lang tot het eind van de keten bereikt is.

De rechter oordeelt of u als inlener aansprakelijk bent voor het betalen van het achterstallige loon. U kunt een aantal maatregelen nemen om het risico van aansprakelijkheidstelling te beperken. Zo is het verstandig te controleren of u met betrouwbare bedrijven samenwerkt. Denk daarbij bijvoorbeeld aan controle van de inschrijving bij de Kamer van Koophandel en bij de Stichting Normering Arbeid (www.normeringarbeid.nl) en de tijdige betaling loonheffing (verklaring betalingsgedrag Belastingdienst). Beoordeel daarnaast of sprake is van een eerlijke prijs en zorg voor een goed contract met duidelijke afspraken over arbeidsvoorwaarden en arbeidsomstandigheden.

Leg de verplichting op om deze voorwaarden ook te laten gelden voor bedrijven verderop in de keten. Belangrijk is verder om actie te ondernemen wanneer u signalen krijgt dat de uitlener onderbetaalt. Doe onderzoek, spreek de uitlener aan en verbreek zo nodig de samenwerking.

Uitleners die zonder toelating actief zijn op de arbeidsmarkt krijgen een boete. Deze boete geldt ook voor bedrijven die gebruik maken van uitzendbureaus, de zogenaamde inleners. 

Let op! De genomen maatregelen bieden geen vrijwaring, maar een rechter zal wel eerder geneigd zijn om u niet aansprakelijk te stellen. Blijf echter altijd alert en grijp in als u vermoedt dat de uitlener zijn werknemer(s) niet meer (volledig) betaalt.

De ketenaansprakelijkheid geldt alleen voor opdrachtgevers die handelen in de uitoefening van een beroep of bedrijf. Een particulier kan dus niet met deze ketenaansprakelijkheid te maken krijgen.

Wet arbeidsmarkt in balans

Payrollkrachten zijn werknemers die door of in opdracht van de inlener zijn uitgekozen en exclusief voor de inlener werken, maar in dienst zijn bij een derde (het payrollbedrijf). Voor payrollkrachten geldt per 2020 dat ze minimaal dezelfde arbeidsvoorwaarden moeten krijgen als de eigen werknemers van de inlener. Het gaat daarbij om arbeidsvoorwaarden uit de cao, uit bedrijfseigen regelingen en de in de branche gebruikelijke arbeidsvoorwaarden. Per 2021 heeft de payrollkracht recht op een adequate pensioenregeling. Dit kan zijn de pensioenregeling van de inlener of een eigen, adequate regeling van de uitzender. Voldoet het payrollbedrijf hier niet aan, dan kan zowel de Arbeidsinspectie als de payrollkracht ingrijpen. In het gepubliceerde Besluit Adequate pensioenregeling payrollwerknemers dat vanaf 1 januari 2021 van kracht is, is neergelegd waaraan een dergelijke voorziening moet voldoen. De werkgever moet een pensioenvoorziening treffen met ouderdoms- en nabestaandenpensioen, zonder een wacht- of drempeltijd en met een werkgeversbijdrage van 15,2% van de pensioengrondslag (percentage 2026). Dit laatste percentage is gelijk aan de gemiddelde werkgeversbijdrage en de pensioengrondslag in Nederland en wordt jaarlijks aangepast.

Melding buitenlandse uitzendondernemer

Stelt een buitenlandse uitzendorganisatie uit de Europese Economische Ruimte of Zwitserland in Nederland uitzendkrachten ter beschikking? Dan geldt sinds 1 maart 2020 een digitale meldingsplicht voor dit uitzendbureau via postedworkers.nl. Deze melding is bedoeld om te voorkomen dat deze uitzendkrachten minder betaald krijgen dan in Nederland gebruikelijk is. Als inlener moet u de melding controleren en eventuele onjuistheden doorgeven. Voldoet het uitzendbureau of de inlener niet aan de hun toebedeelde verplichtingen? Dan loopt deze partij een boeterisico. Zowel de betrokken dienstverlener als de opdrachtgever in Nederland en eventuele intermediairs kunnen dus beboet worden.  De hoogte van de boete is afhankelijk van de precieze overtreding en loopt exclusief verhoging uiteen van € 750 tot € 8.000 per overtreding. Op de site postedworkers.nl vindt u veel informatie over deze regeling.

Wet toelating terbeschikkingstelling van arbeidskrachten

Op 1 januari 2027 gaat de wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) in. Dit houdt in dat er gewerkt gaat worden met een zogenaamd toelatingsstelsel, oftewel een vergunningenstelsel. Bedrijven die werknemers willen blijven uitlenen, moeten zich vóór die datum bij de Nederlandse Autoriteit Uitleenmarkt (NAU) melden.

Er wordt onderscheid gemaakt tussen uitleners met en uitleners zonder SNA-certificaat. Beide soorten uitleners moeten zich tussen 1 november 2026 en 1 januari 2027 aanmelden. Een uitlener die zich tijdig heeft aangemeld, kan in aanmerking komen voor het overgangsrecht. Dat betekent dat de uitlener zijn activiteiten mag blijven uitoefenen, ook al heeft de NAU de aanvraag om toelating nog niet behandeld/afgehandeld. Er is dan geen sprake van overtreding van de WTTA-regels.

Let op! Uitleners die zonder toelating actief zijn op de arbeidsmarkt krijgen een boete. Deze boete geldt ook voor bedrijven die gebruik maken van uitzendbureaus, de zogenaamde inleners. 

Na aanmelding moet de uitlener vervolgens toelating als uitlener aanvragen bij de NAU. Dit moet gebeuren via de website van het ministerie van SZW, waar de NAU onder valt. Toelating kan worden aangevraagd in de periode van 1 mei 2027 tot 30 juni 2027. De aanvraag om toelating moet vergezeld gaan van een inspectierapport of een SNA-keurmerk dat op 30 juni 2027 geldig is.  Is hieraan voldaan dan volgt de beoordeling van de aanvraag door de NAU.  In de tussentijd is voortzetting van de uitleenactiviteiten toegestaan.

Uitleners moeten om toegang te krijgen een VOG indienen die niet ouder is dan drie maanden en een waarborgsom van € 100.000 overmaken. Daarnaast moeten ze bewijzen dat ze bestaande wet- en regelgeving naleven zoals het uitbetalen van het wettelijk minimumloon. Alleen dan kunnen ze een toelating krijgen om mensen uit te lenen.

Voor het betalen van de waarborgsom gelden uitzonderingen wanneer een uitlener reeds vier jaar onafgebroken staat ingeschreven bij de KVK met de bedrijfsactiviteit uitlenen van werknemers, in die vier jaar ook daadwerkelijk werknemers zijn uitgeleend en een verklaring van de Belastingdienst bezitten dat alle belastingen en premies zijn betaald.

Een uitlener wordt na goedkeuring toegelaten voor een periode van vier jaar. Daarna moet de uitlener wederom toelating vragen. Tijdens deze vier jaar wordt een uitlener regelmatig gecontroleerd om na te gaan of die nog aan het normenkader voldoet.De uitvoering van de wet ligt bij de NAU die beslist over de toelating van uitleners. Ook verzamelt de NAU signalen uit de markt en adviseert over verbeteringen. Daarnaast wijst de NAU de inspectie-instellingen aan die controleren of uitleners voldoen aan alle wet- en regelgeving. De NAU start vanaf 2026 met haar eerste werkzaamheden, zoals het aanwijzen van inspectie-instellingen en het openen van het aanmeldloket voor uitleners.

Op 1 januari 2028 gaat de Nederlandse arbeidsinspectie handhaven. Uitleners die zonder toelating actief zijn op de arbeidsmarkt krijgen een boete. De Nederlandse Arbeidsinspectie heeft extra personeel aangenomen om de pakkans te vergoten. Ook zijn op verschillende plekken hulppunten geopend om arbeidsmigranten te helpen met vragen of problemen. De komende periode komen er nog meer hulppunten bij.

Let op! Genoemde boete geldt ook voor inleners die gebruik maken van uitzendbureaus zonder vergunning.

Meer informatie is hier te vinden. 

Tot slot
De inlenersaansprakelijkheid kan grote financiële gevolgen hebben voor uw onderneming. In deze advieswijzer zijn we nader ingegaan op de mogelijkheden om uw aansprakelijkheid zo veel mogelijk te beperken. Neem voor meer informatie contact met ons op.

Disclaimer
Hoewel bij de samenstelling van deze Advieswijzer de uiterste zorg is nagestreefd, wordt geen aansprakelijkheid aanvaard voor onvolledigheden of onjuistheden. Vanwege het brede en algemene karakter van de Advieswijzer, is deze niet bedoeld om alle informatie te verschaffen die noodzakelijk is voor het nemen van financiële beslissingen.
De Wet excessief lenen bij eigen vennootschap regelt grofweg dat de dga die te veel heeft geleend bij de eigen bv, hierover belasting betaalt. Er geldt een drempel van € 500.000. Voor toepassing van deze drempel kan meer meetellen dan alleen een lening aan de dga. Verder zijn ook uitzonderingen op de regel mogelijk. Het meetmoment in 2026 is 31 december 2026. U heeft daarom tot die tijd om te beoordelen wat de wet voor uw situatie in 2026 betekent en of u nog actie kunt/moet ondernemen.

Bril

Let op!Deze advieswijzer concentreert zich met name op lenen van een bv. Een aanmerkelijk belang kan echter ook in andere entiteiten worden gehouden. Denk bijvoorbeeld aan een deelgerechtigheid in een open fonds voor gemene rekening of een lidmaatschapsrecht in een coöperatie of een aandeel in een andere (Nederlandse of buitenlandse) vennootschap waarvan het kapitaal geheel of ten dele in aandelen is verdeeld. Ook in die situaties kan de Wet excessief lenen bij eigen vennootschap van toepassing zijn. Op deze situaties wordt in deze advieswijzer niet ingegaan.

Voor wie geldt de wet?

De Wet excessief lenen bij eigen vennootschap kan van toepassing zijn op iedereen:

  • die een zogenaamd aanmerkelijk belang heeft in een of meer bv’s, én
  • die schulden heeft aan die bv(‘s) en/of waarvan de partner of zogenaamde verbonden personen of hun partners schulden hebben aan die bv(‘s).

Grofweg heeft iemand een aanmerkelijk belang als diegene:

  • minimaal 5% van de aandelen bezit, en/of
  • het recht heeft om 5% van de aandelen te verwerven, en/of
  • winstbewijzen heeft die betrekking hebben op ten minste 5% van de jaarwinst of ten minste 5% van wat bij liquidatie wordt uitgekeerd.

Een directeur-grootaandeelhouder (dga) zal doorgaans een aanmerkelijk belang hebben. Een dga kan dus geraakt worden door deze wet.

Tip! De regels om te bepalen of iemand een aanmerkelijk belang heeft, kunnen complex zijn. Zo kunt u bijvoorbeeld ook een aanmerkelijk belang hebben in een bv waarin u niet direct de aandelen bezit, maar wel indirect via een andere bv. U kunt dus een aanmerkelijk belang hebben in meerdere bv’s. Overleg met onze adviseurs of in uw situatie sprake is van een aanmerkelijk belang, in welke bv’s en hoe de regels in uw geval uitwerken.

Schulden hoger dan € 500.000 van dga én partner

Een dga met schulden aan zijn bv die op 31 december 2026 hoger zijn dan € 500.000 kan in 2026 met de gevolgen van de wet te maken krijgen. Het gaat hierbij niet alleen om de schulden van de dga zelf, maar ook om de schulden van de fiscale partner van de dga. Om te beoordelen of de € 500.000 wordt overschreden, worden de schulden van de dga en de fiscale partner bij elkaar opgeteld. Heeft u naast een schuld ook nog een vordering op de bv, dan worden die twee niet gesaldeerd; er wordt dus puur naar de schulden gekeken!

Let op! Heeft u en/of uw fiscale partner een aanmerkelijk belang in meer bv’s, dan moet u de schulden die u en uw fiscale partner hebben aan al die bv’s bij elkaar optellen. Alleen als het totaal op 31 december 2026 niet hoger is dan € 500.000, krijgt u in 2026 niet met de gevolgen van de wet te maken. U kunt dus niet maximaal € 500.000 per bv lenen, maar tezamen met uw fiscale partner maximaal € 500.000 van al uw bv’s tezamen.

Als u in 2023, 2024 of 2025 al belasting betaalde over een te hoge schuld bij eigen bv, dan wordt de drempel van € 500.000 met de schuld waar u al over afrekende verhoogd. U betaalt dus geen belasting over een schuld waar u in een eerder jaar al belasting over betaalde.

Voorbeeld
U heeft een aanmerkelijk belang in bv X en een aanmerkelijk belang in bv Y. U heeft van beide bv’s geld geleend. Bij bv X bedraagt uw schuld op 31 december 2026 € 350.000, bij bv Y € 500.000. Tezamen bedragen uw schulden meer dan € 500.000. Als u niets doet, moet u over 2026 belasting betalen over een bedrag van € 350.000 (€ 850.000 minus € 500.000). Bedroeg de totale schuld op 31 december 2025 ook al € 850.000. Dan moest u over 2025 al belasting betalen over € 350.000 (€ 850.000 minus € 500.000). In 2026 hoeft u dan niet nog een keer belasting te betalen over de in 2025 al meegenomen € 350.000. Het bedrag van de drempel wordt namelijk met deze € 350.000 verhoogd. Hierdoor bedraagt de drempel in 2026 voor u dan geen € 500.000 maar € 850.000 (€ 500.000 + € 350.000).

Ook indirecte schulden en andere rechten

Bij het inventariseren van uw schulden moet u letten op alle civielrechtelijke schuldverhoudingen en verplichtingen. Ook de indirecte schulden tellen mee.

Let op!Kan de dga en/of zijn fiscale partner alleen een externe financiering krijgen als de bv borg staat? Dan telt deze lening ook mee voor de vraag of de schulden op 31 december 2026 boven de € 500.000 uitkomen. Kan de dga en/of zijn fiscale partner wel een externe financiering krijgen zonder borg, maar zorgt borgstelling door de bv voor betere voorwaarden, dan telt de lening niet mee.

Tip! Overleg met onze adviseurs of in uw situatie mogelijk civielrechtelijke schuldverhoudingen en verplichtingen aanwezig zijn en hoe u om moet gaan met borgstelling door de bv.

Ook schulden van verbonden personen

Hebben uw bloed- of aanverwanten in de rechte lijn schulden aan uw bv, dan moet u deze schulden bij uzelf meetellen voor het deel van hun schulden dat boven de € 500.000 uitkomt.
Bloed- en aanverwanten in de rechte lijn zijn kinderen, kleinkinderen, achterkleinkinderen enzovoort en ouder, grootouder en overgrootouders enzovoort van uw en/of uw fiscale partner.

Voorbeeld
Heeft bijvoorbeeld uw kind in 2026 € 400.000 geleend van uw bv, dan hoeft u niets mee te tellen. Bedraagt de schuld van uw kind aan uw bv op 31 december 2026 echter € 600.000, dan telt u € 100.000 mee voor de beoordeling of u boven de drempel van € 500.000 komt. Heeft u zelf in 2026 € 450.000 bij uw bv geleend, dan betekent dit dus dat u over 2026 over € 50.000 belasting moet betalen (€ 450.000 + € 100.000 -/- € 500.000).

Tip! Dit geldt niet als uw bloed- of aanverwant zelf een aanmerkelijk belang heeft in uw bv. Uw bloed- of aanverwant moet dan zelf beoordelen in hoeverre de wet op hem/haar van toepassing is. Voor uw beoordeling telt de schuld van uw bloed- of aanverwant dan niet mee.

Voorbeeld
Heeft uw kind uit het vorige voorbeeld een aanmerkelijk belang in uw bv, dan telt de € 100.000 niet bij u mee. U betaalt dan dus geen belasting. Uw kind moet echter over € 100.000 (€ 600.000 -/- € 500.000) belasting betalen.

Uitzondering voor eigenwoningschulden

Voor eigenwoningschulden geldt een uitzondering. Deze tellen niet mee voor de beoordeling of u op 31 december 2026 schulden heeft aan uw bv(’s) boven € 500.000. Het moet hierbij echter wel gaan om een schuld die voldoet aan de wettelijke bepalingen om renteaftrek te krijgen in de inkomstenbelasting. Bovendien moet een recht van hypotheek verstrekt zijn aan de bv.

Let op! Is geen hypotheek verstrekt, dan telt de lening wel mee. Dat geldt ook als wel hypotheek verstrekt is, maar de lening niet voldoet aan de wettelijke bepalingen voor renteaftrek in de inkomstenbelasting. Is wel hypotheek verstrekt, maar is het inschrijvingsbedrag van die hypotheekverstrekking lager dan de lening? Dan telt het deel van de lening boven dit inschrijvingsbedrag ook mee.

Tip! Bestond uw eigenwoningschuld aan de bv op 31 december 2022 al, dan geldt de voorwaarde dat hypotheek verstrekt moet zijn, niet. Deze schulden hoeven dus alleen aan de wettelijke bepalingen te voldoen om renteaftrek te krijgen in de inkomstenbelasting.

Voorbeeld
U heeft op 31 december 2026 een schuld bij uw bv van € 500.000 die u heeft gebruikt voor aanschaf van uw eigen woning. Daarnaast heeft u in 2026 nog € 500.000 bij uw bv geleend voor andere zaken. De lening voor uw eigen woning voldoet aan de wettelijke bepalingen voor renteaftrek in de inkomstenbelasting. U heeft echter geen hypotheek verstrekt voor deze schuld aan uw bv. Als deze schuld aan de bv op 31 december 2022 al bestond, heeft u geen last van de Wet excessief lenen bij eigen vennootschap. De eigenwoningschuld telt namelijk niet mee voor de beoordeling en de andere lening is niet hoger dan € 500.000. Als de schuld na 31 december 2022 is verstrekt, moet u over 2026 over een bedrag van € 500.000 belasting betalen (€ 500.000 + € 500.000 -/- € 500.000). De lening voor de eigen woning telt dan namelijk wel mee.

Tip! De uitzondering voor eigenwoningschulden geldt ook voor schulden van bloed- of aanverwanten in de rechte lijn. Zijn dit eigenwoningschulden die voldoen aan de hiervoor beschreven voorwaarden, dan tellen deze schulden dus niet bij u mee.

Peildatum 31 december 2026

Op 31 december 2026 wordt voor het jaar 2026 gepeild of uw schulden hoger zijn dan € 500.000 of niet. Dit uiteraard met inachtneming van alle regels die hiervoor gelden en die we hiervoor (deels) beschreven. Zijn uw schulden op dit moment hoger dan € 500.000 en was dat in 2025 nog niet het geval, dan heeft u dus tot die tijd om in actie komen. Overleg met onze adviseurs wat u eventueel nog kunt doen.

Tip! Voor de beoordeling van de grens van € 500.000 mag u vorderingen die u heeft op uw bv(’s) niet salderen met schulden die u heeft aan uw bv(’s). Mogelijk kan het daarom verstandig zijn om vóór 31 december 2026 deze vorderingen en schulden officieel met elkaar te verrekenen. Overleg daarover met een van onze adviseurs.

Belastingtarief

U bent over het surplus boven de € 500.000 belasting (of de hogere drempel die ontstaan is door betaalde belasting over excessief lenen in 2023, 2024 of 2025) verschuldigd in box 2. In 2026 gelden twee tarieven in box 2. Over de eerste € 68.843 aan box 2-inkomen (voor fiscale partner het dubbele bedrag) bent u 24,5% verschuldigd, over het meerdere 31%.

Gevolgen bij latere aflossing schuld

Heeft u in 2023,2024 of 2025 over het deel van uw schulden boven de drempel van € 500.000 belasting betaald, dan wordt de drempel van € 500.000 met dit deel van uw schulden verhoogd. Dit voorkomt dat u elk jaar opnieuw over het surplus boven de drempel moet afrekenen. Hetzelfde systeem geldt als u in 2026 belasting betaalt over het deel van uw schulden boven de drempel van € 500.000 (of al hogere drempel).

Een latere aflossing op deze schulden leidt dan tot een negatief inkomen in box 2. Dit negatieve inkomen wordt verrekend met andere positieve inkomsten in box 2 in dat jaar of leidt tot een verlies in box 2. Dit verlies kan vervolgens verrekend worden met box 2-inkomen van het voorafgaande jaar of met box 2-inkomen van de zes opvolgende jaren.

Voorbeeld
U heeft een aanmerkelijk belang in een bv en op 31 december 2025 een schuld van € 850.000 aan deze bv. Deze schuld is in 2025 ontstaan. U moet in 2025 belasting betalen over € 350.000 (€ 850.000 minus € 500.000). In uw aangifte inkomstenbelasting 2025 bent u hierover € 104.092 (24,5% over € 67.804 plus 31% over € 282.196) belasting verschuldigd. Als u in 2026 € 350.000 aflost op de schuld (en er in dat jaar geen ander inkomen uit box 2 is), ontstaat een verlies in box 2 van € 350.000. Dit verlies kunt u volledig verrekenen met de winst uit 2025, waardoor de in 2025 betaalde belasting van € 104.092 wordt teruggegeven. De schuld bedraagt na de aflossing € 500.000 gelijk aan de drempel op 31 december 2026.

Tip! Wilt u meer weten over de gevolgen van een latere aflossing in uw situatie, bespreek dit dan met onze adviseurs.

Schulden tot € 500.000

Bedragen de schulden minder dan € 500.000, dan kunt u nog steeds een risico lopen op belastingheffing, als de Belastingdienst meent dat sprake is van een verkapte dividenduitkering. De Belastingdienst moet dit wel aannemelijk kunnen maken. Zorg daarom dat uw leningen altijd schriftelijk in een overeenkomst met zakelijke voorwaarden zijn vastgelegd. De bewijspositie van de Belastingdienst wordt dan een stuk lastiger.

Alleen fiscale werking

Als uw bv wordt geconfronteerd met de gevolgen van deze wet en dus belasting moet betalen over het surplus boven € 500.000, dan heeft dat alleen fiscale gevolgen. Met andere woorden: de schuld blijft wel gewoon bestaan. U mag de schuld ook in uw aangifte inkomstenbelasting blijven opvoeren.

Tot slot

De Wet excessief lenen kan ook in 2026 weer voor een ongewenste afrekening op 31 december 2026 zorgen. Heeft u, uw partner of met u verbonden personen schulden aan uw bv? Overleg dan met onze adviseurs welke gevolgen de wet en de verlaging van de drempel voor u kunnen hebben.

Disclaimer
Hoewel bij de samenstelling van deze Advieswijzer de uiterste zorg is nagestreefd, wordt geen aansprakelijkheid aanvaard voor onvolledigheden of onjuistheden. Vanwege het brede en algemene karakter van de Advieswijzer, is deze niet bedoeld om alle informatie te verschaffen die noodzakelijk is voor het nemen van financiële beslissingen.
Heeft u momenteel een eenmanszaak, maatschap of vof? Dan kan het in bepaalde situaties interessant zijn om over te stappen naar een bv. Of dit voor u de juiste keuze is, hangt af van tal van aspecten. Wat zijn de afwegingen?

Zonwering

Overstappen?

De vraag of – en zo ja wanneer – u er als mkb-ondernemer verstandig aan doet om over te stappen naar een bv is niet eenduidig te beantwoorden en hangt af van individuele factoren.  Van oudsher speelt de fiscaliteit hierbij een belangrijke rol, omdat de ondernemer in de inkomstenbelasting anders wordt belast dan de onderneming die onderneemt via een bv. Maar met name andere, niet-fiscale aspecten zullen vaak een rol spelen om over te stappen naar een bv.

Let op!De belasting in box 3 kan ook een rol spelen bij de beslissing om over te stappen naar de bv. In deze advieswijzer wordt op dit aspect verder niet ingegaan. Voor de belasting in box 3 wordt verwezen naar de advieswijzer die over dat onderwerp beschikbaar is.

Niet-fiscale aspecten

Niet-fiscale motieven om over te stappen naar een bv zijn onder meer de aansprakelijkheid en bedrijfsoverdracht/continuïteit van de onderneming.

Aansprakelijkheid

De ondernemer in een eenmanszaak is met zijn gehele privévermogen hoofdelijk aansprakelijk voor alle schulden van zijn onderneming. Vennoten in een vof zijn ook met hun gehele privévermogen hoofdelijk aansprakelijk voor alle schulden van de vof. Maten in een maatschap zijn met hun gehele privévermogen voor een evenredig deel aansprakelijk voor alle schulden van de maatschap.

Bij het voeren van een onderneming vanuit een bv, is deze aansprakelijkheid niet aanwezig. Een voordeel van de bv is dat de aansprakelijkheid van de dga beperkt is tot het in de bv geïnvesteerde bedrag, oftewel de waarde van de aandelen. Formeel is de dga dus niet aansprakelijk voor de schulden van de bv, tenzij sprake is van bestuurdersaansprakelijkheid. Dit is vaak een reden om de onderneming te voeren vanuit een bv.

Let op!In de praktijk komt het voor dat banken, bij het verstrekken van een financiering voor de bv, eisen dat de dga in privé meeondertekent. Wanneer de bv haar schulden niet meer kan betalen, worden deze dan toch verhaald op het privévermogen van de dga.

De aandeelhouder van een bv is wel aansprakelijk tot het bedrag van de storting op zijn aandelen. Is de aandeelhouder ook bestuurder, dan kan hij ook als bestuurder aansprakelijk worden gesteld bij onbehoorlijk bestuur. Daarbij is de aansprakelijkheid dan niet beperkt tot de storting op de aandelen. Ook kan bestuurdersaansprakelijkheid richting de Belastingdienst ontstaan bij het niet-nakomen van bepaalde verplichtingen, zoals het tijdig melden van betalingsonmacht.

Bedrijfsoverdracht/continuïteit

Bedrijfsoverdracht is over het algemeen gemakkelijker en (fiscaal) aantrekkelijker als de onderneming gedreven wordt vanuit een bv dan vanuit een eenmanszaak, vof of maatschap. Zo moeten bij overdracht vanuit een eenmanszaak alle activa en passiva apart overgedragen worden. Dit betekent bijvoorbeeld ook dat alle contracten en afspraken met leveranciers en afnemers opnieuw voorgelegd moeten worden. Bij een bv kan de bedrijfsoverdracht ook op deze wijze gebeuren, maar kan er ook gekozen worden voor overdracht van de aandelen, wat een stuk eenvoudiger is.

Voor bedrijfsoverdracht is een structuur met een holding en een werkmaatschappij (twee bv’s dus) het aantrekkelijkst. Op die manier kan de holding de aandelen in de werkmaatschappij verkopen en daarbij de deelnemingsvrijstelling toepassen.

Let op! Laat u over een bedrijfsoverdracht altijd goed adviseren. Zo kan ook in een bv-structuur bijvoorbeeld de keuze vallen op een overdracht van de activa en passiva in plaats van de overdracht van aandelen.

Fiscale aspecten

In het vervolg van deze advieswijzer gaan we vooral in op de fiscale aspecten. De keuze om over te stappen naar een bv zal echter altijd een afweging zijn tussen alle aspecten.

Het fiscale aspect van wel of niet overstappen naar een bv is de afgelopen jaren veranderd. Dit wordt vooral veroorzaakt door wijziging van het tarief in box 2 en de steeds verdere afbouw van ondernemersfaciliteiten in de inkomstenbelasting. In box 2 wordt de door de bv aan de dga uitgekeerde winst belast. In 2026 wordt de uitgekeerde winst tot een bedrag van € 68.843 belast tegen 24,5% en geldt over het meerdere een tarief van 31%. Omdat fiscale partners inkomsten in box 2 onderling mogen verdelen, is voor de belastingplichtige met een fiscaal partner het tarief van 24,5% van toepassing tot twee x € 68.843, ofwel € 137.686. Pas wanneer meer winst dan € 137.686 wordt uitgekeerd, geldt voor dga’s met een fiscaal partner een tarief van 31% over het meerdere. Door de twee tarieven van 31% en 24,5% is het volledig oppotten van de winst fiscaal minder aantrekkelijk. Over het algemeen zal de bv niet meer gebruikt worden – als dat al gebeurde – voor het volledig oppotten van alle overwinst. 

Winst

Winst belast in de IB-onderneming

Heeft u momenteel een eenmanszaak, maatschap of vof, dan betaalt u over de volledige winst het progressieve tarief van de inkomstenbelasting. Onbelast oppotten van winst is niet mogelijk. U heeft wel recht op een aantal ondernemersfaciliteiten, zoals de zelfstandigenaftrek en de mkb-winstvrijstelling, die de belastingdruk beperken, maar die al jaren steeds verder worden afgebouwd.

Zelfstandigenaftrek

Een van de ondernemersfaciliteiten is de zelfstandigenaftrek. Dit is in 2026 een vaste aftrek van € 1.200. Voor de zelfstandigenaftrek is vereist dat u minstens 1.225 uur per jaar besteedt aan werkzaamheden voor uw bedrijf én dat dit meer dan de helft van het totaalaantal werkzame uren is. Dit wordt het urencriterium genoemd. Deze laatste eis geldt niet voor starters.

Let op!De zelfstandigenaftrek was eerst een veel hoger bedrag, maar wordt al jaren afgebouwd. Bedroeg de aftrek in 2021 nog € 6.670 per jaar, in 2026 bedraagt deze € 1.200 per jaar en vanaf 2027 € 900 per jaar.

Let op!Voor starters geldt in 2026 een extra zelfstandigenaftrek van € 2.123. Deze blijft vooralsnog ongewijzigd.

De zelfstandigenaftrek mag u in mindering brengen op de winst; in 2026 tegen maximaal het tarief van de tweede schijf van de inkomstenbelasting, te weten 37,56%. 

Mkb-winstvrijstelling

Een andere belangrijke faciliteit voor de ondernemer in de inkomstenbelasting is de mkb-winstvrijstelling. Deze vrijstelling houdt in dat 12,7% (2026) van uw winst onbelast blijft. Daar staat tegenover dat bij een verlies 12,7% van het verlies niet aftrekbaar is.Ook deze aftrek is in 2026 beperkt tot maximaal de tweede schijf van de inkomstenbelasting van 37,56%. Door de mkb-winstvrijstelling betaalt u maximaal 43,21% in plaats van 49,50% belasting over de behaalde winst (vóór aftrek van ondernemingsfaciliteiten).

Winst belast in de bv

In de bv betaalt u vennootschapsbelasting over – kort gezegd – de behaalde winst. Het aan de dga uitbetaalde loon is hierbij wel een aftrekpost. Over de eerste € 200.000 winst betaalt de bv in 2026 19% vennootschapsbelasting, over het meerdere 25,8%. Pas als de bv de winst die na belasting resteert, uitkeert aan de directeur-grootaandeelhouder (dga), moet de dga over hierover aanvullend inkomstenbelasting betalen in box 2 (zie hiervoor). Daardoor wordt de totale winst belast tegen 38,85 tot 48,80%. U bereikt dit tarief dus pas na uitkering van de winst en het moment hiervan bepaalt u zelf. Dit betekent dat het aantrekkelijk kan zijn om in de bv een deel van de winst op te potten en dit pas uit te keren zolang dit tegen het lage tarief van 24,5% mogelijk is. Zoals eerder aangegeven, is het daarbij ook van belang of u een fiscale partner heeft.

Een algemeen cijfervoorbeeld

Belasting in de IB

 Bij een winst van € 200.000 brengt u in de inkomstenbelasting eerst de zelfstandigenaftrek en mkb-winstvrijstelling tot de maximale aftrek in mindering. U betaalt daardoor over € 173.552 belasting. Deze bedraagt € 79.034. Ook betaalt u € 3.851 inkomensafhankelijke bijdrage Zorgverzekeringswet (Zvw-premie), samen € 82.885.

Belasting in de bv
In de bv vermindert u de winst van € 200.000 eerst met het gebruikelijk loon van de dga. Stel dat dit gebruikelijk loon € 59.000 bedraagt. Hierover betaalt u als dga dan € 14.790 loonbelasting en € 2.862 Zvw-premie. Over het restant betaalt de bv 19% vennootschapsbelasting, ofwel € 26.790. Keert de bv de rest van de winst van € 114.210 uit aan u als dga, dan betaalt u hierover nog eens 24,5% belasting, ervan uitgaande dat u een partner heeft, ofwel € 27.981. Door de uitkering van deze winst verliest u wel uw algemene heffingskorting van € 1.872. In totaal betalen u en de bv in dit voorbeeld samen dus € 74.295 aan belasting als de winst direct wordt uitgekeerd. Dit is € 8.590 minder dan in de inkomstenbelasting.

Hierbij wordt opgemerkt dat als een hoger gebruikelijk loon in aanmerking moet worden genomen, het voordeel aanmerkelijk lager kan worden en zelfs om kan slaan in een hogere belasting in de bv dan in de inkomstenbelasting. Zo bedraagt bij een gebruikelijk loon van € 120.000 de inkomstenbelasting € 48.527 en de Zvw-premie € 3.851. De Vpb over het restant is dan € 15.200, waarna er € 64.800 winst uitgekeerd kan worden tegen een belasting van 24,5% (€ 15.876). De totale belasting van u en de bv bedraagt dan € 83.454, dus € 569 meer dan in de inkomstenbelasting.

Andere fiscale aandachtspunten bij een bv

Naast de rekensom of het financieel/fiscaal gezien interessant is om de overstap te maken naar een bv zijn er nog andere aspecten die van belang kunnen zijn:

  • De dga is een werknemer: gebruikelijkloonregeling en verzekeringsaspecten
  • Zakendoen met de bv
  • Overgang naar de bv: ruisend of geruisloos

Dga is werknemer

Anders dan de zelfstandig ondernemer wordt de dga voor de loonbelasting als werknemer gezien als hij werkzaamheden verricht voor de bv. Over het loon moet loonbelasting en Zvw-premie worden ingehouden Voor de sociale zekerheid wordt een dga doorgaans niet als werknemer beschouwd.

Gebruikelijk loon

De gebruikelijkloonregeling geldt voor iedereen die een zogenaamd aanmerkelijk belang heeft in een vennootschap én die ook werkzaamheden verricht voor die vennootschap. Heeft u een bv, dan bent u als dga verplicht een minimumbedrag aan salaris uit de bv op te nemen.

Dit gebruikelijk loon moet in 2026 vastgesteld worden op het hoogste bedrag van een van de volgende bedragen:

  • het loon uit de meest vergelijkbare dienstbetrekking;
  • het loon van de meestverdienende werknemer in uw bv of verbonden bv’s;
  • € 58.000.

Het gebruikelijk loon wordt belast in box 1, dus progressief.

Let op! Des te meer gebruikelijk loon u in aanmerking neemt dan wel in aanmerking moet nemen, des te minder u profiteert van het lage tarief van de vennootschapsbelasting van 19% en van het lage tarief in box 2 van 24,5% over de eerste € 68.843, respectievelijk € 137.686 als u een fiscaal partner heeft. Dat blijkt ook wel uit het voorbeeld dat hiervoor is gegeven.

Tip! De dga kan in beginsel tevens profiteren van de regelingen die ook voor andere werknemers gelden. Dit betreft met name kostenvergoedingen via de werkkostenregeling. Volgens deze regeling kan in 2026 2% van de fiscale loonsom tot € 400.000 en 1,18% over het meerdere van de loonsom daarboven besteed worden aan belastingvrije vergoedingen en verstrekkingen.

Let op!! Kostenvergoedingen mogen alleen via de werkkostenregeling worden afgewikkeld als deze niet meer dan 30% afwijken van hetgeen in vergelijkbare omstandigheden gebruikelijk is. De beoordeling of iets voldoet aan deze gebruikelijkheidseis is niet altijd eenvoudig. Om discussie over elke euro met de Belastingdienst te voorkomen, kunt u gebruikmaken van de doelmatigheidsmarge van € 2.400. Tot een bedrag van maximaal € 2.400 per werknemer per jaar beschouwt de Belastingdienst de zaken namelijk in alle redelijkheid als gebruikelijk.

Lager gebruikelijk loon starters en verlieslijdende bv’s

In sommige situaties kunt u uitgaan van een lager loon dan het berekende gebruikelijk loon. Zo kunnen startende ondernemingen maximaal drie jaar van een lager loon uitgaan als de bv het gebruikelijk loon niet kan betalen door het opstarten van de onderneming. Houd er hierbij wel rekening mee dat de periode waarin u uw bedrijf al dreef als eenmanszaak van die maximale drie jaar moet aftrekken.

Ook als uw onderneming structureel zo veel verlies lijdt dat de continuïteit van uw onderneming in gevaar komt, kunt u van een lager loon uitgaan.

Tip! Bent u een startende onderneming of lijdt u zo veel verlies dat de continuïteit van uw onderneming in gevaar komt, neem dan contact met ons op voor de voorwaarden waaronder een lager loon mogelijk is.

Verzekeringsaspecten

Anders dan een gewone werknemer is de dga met een meerderheidsbelang in de bv in de regel niet verzekerd voor de werknemersverzekeringen. Er is dan geen sprake van premieplicht. In dat geval moet de dga zichzelf dus verzekeren tegen onder meer arbeidsongeschiktheid. 

Let op! De regels of een dga wel of niet verzekerd is voor de werknemersverzekeringen kunnen met name bij meerdere aandeelhouders ingewikkeld zijn. Neem daarom voor de beoordeling of u wel of niet verzekerd bent contact op met onze adviseurs.

De dga is wel verzekerd voor de Zorgverzekeringswet (Zvw) en moet hiervoor, net als de zelfstandig ondernemer, zelf de premies betalen. Voor 2026 is de inkomensafhankelijke bijdrage Zvw vastgesteld op 4,85% van het premieplichtig inkomen, tot een maximuminkomen van € 79.409. De maximale inkomensafhankelijke bijdrage Zvw komt daardoor op € 3.851. Deze bijdrage geldt zowel voor de zelfstandig ondernemer als de dga.

Zakendoen met uw bv

Als u een bv heeft, kunt u hier als dga ook zakelijk mee handelen. U bent in feite te vergelijken met een onafhankelijke derde. Zo kunt u bijvoorbeeld geld lenen van uw bv voor een grote aankoop of via uw bv een (hypothecaire) lening afsluiten voor de aankoop van een woning. De winst die uw bv hiermee behaalt, komt dan ten goede aan uw bv en niet aan uw bank. En de rente die u betaalt voor een eigenwoningfinanciering is onder voorwaarden aftrekbaar in de aangifte inkomstenbelasting. Houd er wel rekening mee dat leningen bij de bv zijn gemaximeerd tot € 500.000. Leent u meer, dan is het meerdere belast als fictief inkomen in box 2. Voor dit bedrag tellen kwalificerende leningen voor de eigen woning niet mee.

Let op! Eigenwoningleningen die vanaf 2023 bij de eigen bv zijn afgesloten, tellen alleen niet mee als op de woning een recht van hypotheek is gevestigd. 

Houd er ook rekening mee dat u bij dergelijke transacties zakelijke voorwaarden in acht neemt. Denk aan het rentepercentage, onderpand en voortijdig aflossen. Schakel desgewenst een adviseur in om u hiermee bij te staan.

Overgang naar de bv: ruisend of geruisloos

Als u wilt overstappen van een onderneming in de inkomstenbelasting naar een bv, dient u in beginsel met de Belastingdienst af te rekenen over de opgebouwde (stille) reserves, waaronder ook de stand van de oudedagsreserve (FOR). Een stille reserve is bijvoorbeeld aanwezig als de boekwaarde van uw pand lager is dan de werkelijke waarde. Dit heet in vaktermen ook wel een ruisende overgang.

Er bestaat een mogelijkheid om niet af te rekenen, maar ‘geruisloos’ door te schuiven. Hieraan is onder meer de voorwaarde verbonden dat de bv met dezelfde boekwaarde verdergaat als waarmee de onderneming in de inkomstenbelasting stopte.

Een nadeel hiervan is dat de bv geen investeringsaftrek kan claimen en ook over lagere bedragen af kan schrijven. Het is dan ook helemaal afhankelijk van uw situatie of geruisloos doorschuiven voor u voordeliger is of niet. Er is ook een alternatief voor geruisloos doorschuiven, namelijk een ruisende overgang, waarbij een lijfrente bij de eigen bv of een bank of verzekeraar wordt bedongen. Tegenover de belaste stakingswinst staat dan de aftrek van de inleg in het lijfrenteproduct (die bij een eigen bv niet hoeft te worden betaald). Dit kan echter niet voor onbeperkte bedragen.

Let op! Bij geruisloos doorschuiven moet op termijn, bij verkoop van de bv, in principe nog wel over de opgebouwde reserves afgerekend worden. Tenzij uw opvolger ook weer besluit om geruisloos door te schuiven. Op deze manier kan de belastingclaim (eindeloos) worden uitgesteld. Geruisloos doorschuiven is echter niet altijd mogelijk of aantrekkelijk.

Tip! In deze advieswijzer hebben wij een aantal belangrijke aspecten van de overstap naar een bv op een rij gezet. Het is onmogelijk om hierin alle aspecten voldoende te belichten. Daarbij is er altijd sprake van maatwerk. Overweegt u de overstap naar een bv, neem dan contact met ons op. Wij adviseren u graag bij uw beslissing.

Disclaimer
Hoewel bij de samenstelling van deze advieswijzer de uiterste zorg is nagestreefd, wordt geen aansprakelijkheid aanvaard voor onvolledigheden of onjuistheden. Vanwege het brede en algemene karakter van de advieswijzer is deze niet bedoeld om alle informatie te verschaffen die noodzakelijk is voor het nemen van financiële beslissingen.
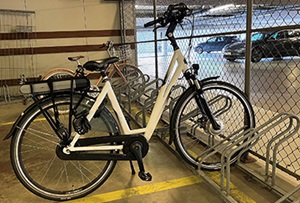
Verstrekt u aan uw personeel een fiets van de zaak? Heeft u als dga een fiets van de zaak? Dan bedraagt het bijtellingspercentage voor uw werknemer of voor u als dga 7%. Wat zijn de verdere fiscale randvoorwaarden voor deze regeling, welk type fiets valt hieronder, hoe zit het met privégebruik en met de fiets van de ondernemer in de inkomstenbelasting?

Fiets

Bijtelling voor de ter beschikking gestelde fiets

Eigendom van de werkgever

 Voor de bijtelling van de fiets van de zaak geldt een forfait van 7% van de consumentenadviesprijs als de werkgever ‘ook voor privégebruik’ een fiets ter beschikking stelt aan de werknemer. Dit betekent dat de fiets eigendom blijft van de werkgever of door de werkgever wordt geleaset. De regeling geldt ook als de werknemer de fiets zelf leaset en alle kosten van de werkgever vergoed krijgt. Als de werknemer deze fiets gebruikt voor zijn woon-werkverkeer of voor zakelijke ritten, kan er voor die ritten geen sprake meer zijn van een onbelaste reiskostenvergoeding. De werknemer gebruikt dan immers voor deze ritten geen privévervoermiddel.

Het kan voorkomen dat de fiets gebruikt wordt voor woon-werkverkeer, maar dat op sommige dagen gebruikgemaakt wordt van een privévervoermiddel, zoals de auto. Voor de auto kan op de dagen waarop met het privévervoermiddel wordt gereisd een onbelaste vergoeding worden verstrekt. Omdat dit nogal administratief bewerkelijk is, is goedgekeurd dat werkgever en werknemer individueel afspraken maken over hoeveel dagen per week met de eigen auto wordt gereisd en hoeveel dagen per week met de fiets. Op basis van de afspraken kan een (vaste) onbelaste reiskostenvergoeding worden verschaft. De afspraken moeten zijn afgestemd op de persoonlijke omstandigheden van de werknemer en moeten reëel zijn. Een incidentele afwijking hoeft echter niet te leiden tot een aanpassing van de vergoeding.Als de werkgever een fiets ter beschikking stelt, kunnen werkgever en werknemer samen kiezen voor een cafetariaregeling. De werknemer levert dan brutoloon in en krijgt in ruil daarvoor de fiets ter beschikking gesteld. Fiscaal levert dat een besparing op, omdat de werknemer voor de fiets slechts belast wordt voor het bedrag van het forfait van 7%. Voor een cafetariaregeling gelden specifieke eisen, met name voor het realiteitsgehalte ervan.

Let op!Betalingen aan derden komen niet in mindering op de bijtelling, maar kunt u wel onbelast vergoeden. Dat geldt ook voor de kosten van elektra, als de werknemer de elektrische fiets thuis oplaadt. Geeft u hiervoor een vaste vergoeding, onderbouw de kosten dan zo goed mogelijk en laat de werknemer enkele maanden bijhouden wat het verbruik aan elektra voor de elektrische fiets is.

Eigendom van de werknemer

Het komt ook voor dat de werkgever een fiets aan de werknemer verstrekt of de aanschafkosten van een privéfiets vergoedt. In dat geval is de fiets eigendom van de werknemer. De verstrekking of vergoeding is dan belast loon. Via de werkkostenregeling kan de fiets belastingvrij worden verstrekt. Is er geen vrije ruimte meer, dan betaalt de werkgever 80% belasting via de eindheffing.
De forfaitaire bijtelling voor privégebruik geldt niet als de fiets verstrekt wordt of als de aanschafkosten van een privéfiets vergoed worden. De werknemer gebruikt dan immers zijn eigen fiets voor zakelijke ritten en woon-werkverkeer. Hiervoor is een onbelaste reiskostenvergoeding van € 0,23 (2026) per kilometer wél mogelijk.

Tip! In tegenstelling tot de bijtelling voor privégebruik van een auto van de zaak, kan de werkgever de bijtelling voor de fiets onder de werkkostenregeling laten vallen. Dat kan voordelig zijn als er nog vrije ruimte in de WKR beschikbaar is die nog niet is ingevuld met andere secundaire arbeidsvoorwaarden. De medewerker krijgt dan op zijn loonstrook geen inhouding meer voor de loonheffing over de bijtelling van zijn fiets.

Let op!De vrije ruimte in de werkkostenregeling bedraagt in 2026 2% over de eerste € 400.000 van de loonsom en 1,18% over het meerdere daarvan.

Dga is werknemer

De regels voor werknemers gelden ook voor de dga van een bv. De dga wordt fiscaal gezien namelijk als werknemer aangemerkt.

Ook voor de zelfstandig ondernemer

De waardering van het voordeel van een fiets van de zaak op 7% geldt ook voor zelfstandig ondernemers. Effectief werkt dit hetzelfde als voor werknemers, zij het dat de 7%-bijtelling in dit geval bij de winst wordt opgeteld. Voor ondernemers geldt dat het bedrag van de bijtelling nooit meer kan bedragen dan de totale kosten van de fiets in het jaar.

Wel of geen privégebruik

De forfaitaire bijtelling is niet van toepassing als de werknemer de (deel)fiets alleen voor zakelijke ritten gebruikt en dus niet mee naar huis neemt. Wordt de fiets ook voor woon-werkverkeer gebruikt, dan geldt er een wettelijke fictie: de fiets wordt geacht ‘ook voor privédoeleinden ter beschikking te zijn gesteld indien de fiets ook voor woon-werkverkeer ter beschikking is gesteld’. Of de fiets ook daadwerkelijk privé wordt gebruikt, is voor deze regeling niet belangrijk. Anders dan bij een auto kan er bij gebruik van de fiets voor woon-werkverkeer dus geen ‘tegenbewijsregeling’ (rittenregistratie) gebruikt worden om aannemelijk te maken dat de fiets niet privé wordt gebruikt.

Let op!Ook als de fiets alleen privé wordt gebruikt en niet voor woon-werkverkeer, bijvoorbeeld omdat dit gezien de afstand niet mogelijk is, is de bijtellingsregeling van toepassing.

Tip! Worden deelfietsen die op de zaak of op een ander uitgiftepunt gestald staan ook voor woon-werkverkeer gebruikt, dan geldt voor die fiets de forfaitaire bijtelling. Lastig punt bij zo’n deelfiets is dan wel dat je als werknemer niet het hele jaar het exclusieve gebruiksrecht van de deelfiets hebt. In de wet is hier geen specifieke regeling voor getroffen. Per situatie zal dan gekeken moeten worden hoe de bijtelling berekend moet worden. Overleg met de Belastingdienst over deze deelfietsen is dan aan te raden.

De bijtelling is niet van toepassing als de fiets niet structureel thuis wordt gestald. Dit geldt bijvoorbeeld voor:

  • Fietsen die niet meer dan 10% van de tijd bij het woonadres worden gestald. Van ‘stallen’ is sprake als een werknemer de fiets voor het huis kan zetten en de sleutel mee naar binnen kan nemen.
  • Deelfietsen die op kantoor of bij een hub worden opgehaald.
  • Dienstfietsen die alleen incidenteel mee naar huis gaan.

De bijtelling is wel van toepassing als de werknemer tijdens de rit naar huis omrijdt voor een privéboodschap. Het bovenstaande heeft terugwerkende kracht tot 1 januari 2020 en geldt ook voor de ondernemer met een fiets van de zaak.

Definitie van een fiets

Er bestaat geen wettelijke definitie van een fiets. Voor de loonbelasting telt daarom als fiets wat in het gewone spraakgebruik als fiets wordt gezien. De elektrische fiets of e-bike doet daar dus ook automatisch in mee.

Gewone brom- en snorfietsen vallen buiten de bijtellingsregeling voor fietsen. Wel valt door een wettelijke uitbreiding van het begrip ‘fiets’ in de loon- en inkomstenbelasting de speedpedelec onder het forfait van 7%. Een speedpedelec is een fiets met elektrische trapondersteuning met een maximale snelheid tussen de 25 en de 45 km per uur.

Fiscaal kunnen in deze regeling ook sportieve fietsen zoals een racefiets of mountainbike ingezet worden als fiets van de zaak.

Bijtelling over de consumentenadviesprijs

De in Nederland door de fabrikant of importeur publiek kenbaar gemaakte consumentenadviesprijs geldt als uitgangspunt voor de waarde waarover de bijtelling van 7% wordt berekend. Als er voor de fiets geen consumentenadviesprijs bekend is, moet de consumentenadviesprijs van de vergelijkbaarste fiets gehanteerd worden.

Deze waarde geldt zowel voor een nieuwe als voor een gebruikte fiets.

Tip! Het is daarom vaak aantrekkelijk de fiets na een aantal jaren door de werknemer in privé over te laten nemen. De werkgever mag voor wat betreft de overnameprijs uitgaan van de prijs bij aanschaf minus een afschrijving van 20% per jaar. Dit betekent dat de fiets na vijf jaar gratis door de werknemer zou kunnen worden overgenomen. De bijtelling van 7% vervalt vanaf dat moment. Voor zakelijk gefietste kilometers, inclusief woon-werkverkeer, kan dan een onbelaste vergoeding van € 0,23 (2026) per km worden verstrekt. Daarnaast kan de werkgever voor de overnameprijs van de fiets desgewenst een renteloze lening verstrekken.

Voor gebruikte fietsen zal het niet altijd makkelijk zijn om de oorspronkelijke consumentenadviesprijs te achterhalen. De gezamenlijke fietsimporteurs en fabrikanten hebben daarom via de Stichting Digitaal Samenwerken Tweewielerbranche een onlinetool beschikbaar gesteld op de website www.bijtellingzakelijkefiets.nl.

Btw aftrekbaar onder voorwaarden

Naast het effect op de loonbelasting kan de mate van gebruik voor woon-werkverkeer indirect ook van belang zijn voor de btw-aftrek op de fiets. De btw op de aankoop of de leasetermijnen is tot maximaal € 130 aftrekbaar.

Aan deze aftrek zijn in het BUA (Besluit uitsluiting aftrek omzetbelasting) wel voorwaarden verbonden. Die houden in dat de werkgever in het kalenderjaar en de twee voorafgaande kalenderjaren aan de werknemer niet eerder een fiets heeft verstrekt of ter beschikking heeft gesteld. Daarnaast mag de werkgever voor deze btw-aftrek vanaf het verstrekken of ter beschikking stellen van de fiets tot het einde van het kalenderjaar en in elk van de twee volgende kalenderjaren niet voor 50% of meer van het aantal dagen een reiskostenvergoeding verstrekken of op een andere manier voorzien in woon-werkverkeer.

Praktisch bezien betekent dit dus bijvoorbeeld géén btw-aftrek als de medewerker naast de fiets ook een auto van de zaak heeft, maar bijvoorbeeld wel btw-aftrek als de medewerker alle dagen per fiets reist en geen reiskostenvergoeding meer krijgt.

De aftrekbeperking van de btw tot maximaal € 130 geldt niet voor de zakelijke fiets van de ondernemer zelf. Deze zal daarom het privégebruik zo goed mogelijk moeten schatten en kan vervolgens dit deel van de btw niet aftrekken.

Eigen bijdrage voor privégebruik

De bijtelling voor het privégebruik van de ter beschikking gestelde fiets van de zaak betreft het bedrag dat bij de werknemer wordt belast voor het privé kunnen gebruiken van de fiets. Feitelijk gaat het daarbij om vaststelling van loon in natura. Voor zover de werknemer zelf de kosten van die fiets betaalt in de vorm van een vergoeding voor privégebruik, is er geen sprake van een belast voordeel en daarom ook niet van fiscaal loon in natura. In de wet is het zo geregeld dat de bijtelling belast wordt ‘voor zover deze uitgaat boven de vergoeding die de werknemer voor het gebruik voor privédoeleinden is verschuldigd’.

Tip! Belangrijk is dan wel dat de werkgever de bijdrage van de werknemer juridisch en administratief de vorm geeft van een vergoeding voor privégebruik en dat dit administratief via de loonstrook verwerkt wordt.

Betaalt de werknemer een eigen bijdrage voor de ter beschikking gestelde fiets, dan is die bijdrage belast met btw. Voor de btw-aftrek van maximaal € 130 moet vervolgens worden beoordeeld of de inkoopprijs minus de eigen bijdrage hoger of lager is dan € 749 inclusief btw. Als het saldo niet hoger is dan dit bedrag, komt de voor de inkoop/lease van de fiets aan de ondernemer in rekening gebrachte btw volledig voor aftrek in aanmerking.

Als de inkoopprijs of het totaal van de leasetermijnen na aftrek van de eigen bijdrage van de werknemer hoger is dan € 749 inclusief btw, is de aftrek van btw uitgesloten voor het bedrag dat uitkomt boven € 749.

Investeringsaftrek

Op zakelijke, al dan niet ter beschikking gestelde fietsen kunt u in aanmerking komen voor de kleinschaligheidsinvesteringsaftrek (KIA). Op elektrische bakfietsen of cargobikes (bakfiets voor vrachtvervoer) krijgt u daarnaast 36% milieu-investeringsaftrek (MIA), beide over 90% van het bedrag van de investering. Is de bakfiets of cargobike ook voorzien van zonnepanelen, dan bedraagt de MIA 45% en de Vamil 75%, ook nu over 90% van het investeringsbedrag. 

Verder kunt u 45% MIA en 75% Vamil krijgen voor een oplaadkluis voor het laden van lithium-ion accu’s bestemd voor het laden van lithium-ion accu’s van elektrische fietsen en brom- of snorfietsen. Ook kunt u 45% MIA krijgen en 75% Vamil voor een draadloos oplaadpunt voor het elektrisch laden en al dan niet ontladen van accu’s van uitsluitend eigen of voor eigen gebruik ingezette elektrische (bak)fietsen en speed-pedelecs met een oplaadpunt dat slimme oplaadfuncties ondersteunt. Bovengenoemde investeringsaftrek geldt ook bij operationele lease, waarbij de leasemaatschappij de aftrek toepast. Er geldt wel een aantal aanvullende voorwaarden. Zo moet onder andere het gewicht van de bakfiets of cargobike minstens 75 kilo bedragen. De MIA en Vamil gelden ook voor een eventuele aanhangwagen en wisselaccu.

Tip! Om voor de MIA en willekeurige afschrijving in aanmerking te komen, moet de investering binnen drie maanden na het aangaan van de verplichting(en) zijn aangemeld bij de RVO.

Disclaimer
Hoewel bij de samenstelling van deze Advieswijzer de uiterste zorg is nagestreefd, wordt geen aansprakelijkheid aanvaard voor onvolledigheden of onjuistheden. Vanwege het brede en algemene karakter van de Advieswijzer, is deze niet bedoeld om alle informatie te verschaffen die noodzakelijk is voor het nemen van financiële beslissingen.

Kan uw kind een financieel ruggensteuntje goed gebruiken? Bijvoorbeeld voor studiekosten, de aankoop van een woning of bij het verlies van een baan? Of misschien wil uw kind een langgekoesterde droom van een eigen bedrijf verwezenlijken of het stokje van het familiebedrijf overnemen? Uw financiële hulp zou dat mogelijk kunnen maken! Laat u inspireren door deze advieswijzer.

Handen schudden

Schenking

Een veelgebruikte en relatief eenvoudige manier om een kind financieel te ondersteunen, is het schenken van geld. Dit kan op diverse manieren. Door handig gebruik te maken van vrijstellingen en fiscaalvriendelijke schenkingsvormen, kunt u de belastingheffing beperken. Niet alleen op het moment van schenking zelf, maar ook later. Schenken kan namelijk een voordelige manier zijn om het opgebouwde vermogen vóór overlijden al aan de volgende generatie over te dragen. Het financiële steuntje voor nu kan dan ook tegelijkertijd een gelegenheid zijn om na te denken over uw nalatenschapsplanning.

Afhankelijk van de omvang van uw vermogen en de vrijstellingen, kan de erfbelasting voor uw kind(eren) oplopen van 10% tot een waarde van de erfenis tot € 158.669 tot 20% over de waarde van de erfenis vanaf € 158.669. Voor (achter)kleinkinderen bedragen de percentages 18% tot € 158.669 en 36% daarboven (percentages en bedragen voor het jaar 2026). De schijven en tarieven in de schenkbelasting zijn gelijk aan de erfbelasting. Door het plannen van schenkingen tijdens uw leven in de eerste schijf van bijvoorbeeld 10% voor uw kind(eren), kunt u erfbelasting besparen bij uw overlijden in het voordeel van uw erfgenamen!

Let op! Voor mensen met vermogen geldt een hogere eigen bijdrage voor zorg via de Wlz (Wet langdurige zorg). Daarbij wordt altijd gekeken naar het inkomen en vermogen van twee jaar geleden. In 2026 geldt dus het vermogen op 1 januari 2024. Was het vermogen op deze datum hoger dan € 36.952 voor een alleenstaande of € 73.904 voor partners, dan telt 4% van het meerdere mee als inkomen. Wilt u door het schenken van vermogen uw eigen bijdrage Wlz verlagen, houd dan rekening met de wachttijd van twee jaar.

Fiscaalvrije schenkingen

Als ouder kunt u uw kind jaarlijks een bedrag schenken zonder dat daar belasting over betaald moet worden. Voor 2026 is dit bedrag € 6.908. Schenkt u aan een kind dat tussen de 18 en 40 jaar oud is (of van wie de partner tussen de 18 en 40 jaar oud is), dan kan deze vrijstelling eenmalig worden verhoogd naar € 33.129 (2026). 

Voor schenkingen ten behoeve van een kostbare studie of opleiding kan de vrijstelling zelfs eenmalig worden verhoogd naar € 69.009 (2026).

Papieren schenking

U wilt schenken, maar u wilt of kunt nog niet het gehele bedrag in contanten aan uw kind geven. Dan heeft u de mogelijkheid tot een zogenaamde schenking onder schuldigerkenning, ook wel bekend als papieren schenking. U erkent een bedrag schuldig te zijn aan uw kind dat pas opeisbaar is na uw overlijden.

Voordeel is dat u blijft beschikken over het (geschonken) vermogen en liquiditeiten en toch handig gebruikmaakt van de vrijstellingen in de schenkbelasting. Tegelijkertijd bent u vrij om tussentijds op de schuld af te lossen en daarmee uw kind geld te verstrekken. Om met deze schenking ook erfbelasting te besparen, moet u uw kind jaarlijks daadwerkelijk minimaal 6% rente betalen. 

Het is verstandig om de papieren schenking bij een notaris te laten vastleggen. Doet u dat niet en betaalt u de papieren schenking volledig uit tijdens uw leven, dan heef dit geen consequenties. Is de papieren schenking niet notarieel vastgelegd en daadwerkelijk pas opeisbaar bij uw overlijden en betaalt u deze dus niet uit tijdens uw leven, dan telt deze alsnog mee voor de berekening van de erfbelasting.

Let op! De schenking op papier moet zowel door de schenker als de ontvanger in box 3 worden opgegeven in de aangifte inkomstenbelasting. In het box 3-stelsel in 2026 ontstaat hierbij wel een verschil tussen de belastbaarheid van de vordering en de aftrek van de schuld. Over de vordering die uw kind op u heeft, wordt namelijk een hoger forfaitair percentage (6,00% in 2026) berekend dan het forfaitair percentage waartegen de schuld die u heeft aan uw kind aftrekbaar is. Het exacte percentage voor de schuld is nog niet bekend, maar is voorlopig vastgesteld op 2,70%.  Een verschil dus van 3,30%! Is het werkelijke rendement van het totale box 3-vermogen overigens lager dan het totale forfaitaire rendement, dan kan met een beroep op de tegenbewijsregeling het werkelijke rendement van 6% worden aangehouden.

Tip! Wilt u meerdere jaren achter elkaar een papieren schenking doen aan uw kind, dan bestaat de mogelijkheid om dit in één keer voor meerdere jaren bij de notaris te regelen. Laat u wel goed informeren over de voorwaarden en de voor- en nadelen die hieraan verbonden zijn.

Schenken onder voorwaarden

Een schenking kan via het huwelijksgoederenregime of een samenlevingscontract bij de schoonfamilie van uw (klein)kind terechtkomen. Wilt u dat niet, dan kunt u bij de schenking een zogenaamde uitsluitingsclausule opnemen. De schenking blijft dan eigendom van uw (klein)kind. 

Door het schenken van vermogen kan het op enig moment ook gebeuren dat uw financiële draagkracht onder druk komt te staan. Wilt u schenken zonder financieel afhankelijk te worden van uw kind, dan kunt u ook schenken onder de voorwaarde dat de schenking door u herroepen kan worden.

Let op! Is uw kind getrouwd na 1 januari 2018, dan valt uw schenking niet meer automatisch in de huwelijksgemeenschap. Uw kind kan samen met zijn of haar partner in de huwelijkse voorwaarden echter bepalen dat schenkingen wel tot de gemeenschap behoren. In die situatie is de uitsluitingsclausule desgewenst nog relevant.

Bedrijfsopvolging in de familie

Wilt u uw bedrijf geheel of gedeeltelijk overdragen aan uw kind? Bij schenken van een onderneming kan, onder voorwaarden, gebruikgemaakt worden van de bedrijfsopvolgingsregeling (BOR) en de doorschuifregeling (DSR). De BOR betreft een forse vrijstelling in de schenkbelasting en de DSR de mogelijkheid om de te betalen inkomstenbelasting door te schuiven, op voorwaarde dat de onderneming wordt voortgezet. De regelingen gelden alleen voor actieve ondernemingen. Beleggingsactiviteiten vallen voor de BOR geheel en voor de DSRA nagenoeg geheel buiten de regeling. De vrijstelling van de BOR bedraagt in 2026 100% voor ondernemingsvermogen tot € 1.543.500 en 75% daarboven.

Denk na over uw bedrijfsopvolging en laat u daarover goed adviseren. 

Familielening

U kunt uw kinderen natuurlijk ook geld lenen. Het is niet altijd eenvoudig, ook niet voor uw kinderen, om een financiering bij een bank te krijgen. Bij een lage rente op een spaardeposito kan een familielening dan een aantrekkelijke optie zijn. Maak wel zakelijke afspraken en leg de voorwaarden, zoals rente, duur, aflossing, aanwending van de geldsom, opeisbaarheid, opzeggingsgronden en eventuele zekerheden, goed vast. Dit zorgt voor financiële en juridische duidelijkheid voor u en uw kind en voorkomt veelal onnodige fiscale narigheid.

Let op! Houd er rekening mee dat door het box 3-stelsel in 2026 hierbij wel een verschil ontstaat in belastbaarheid. Over de vordering die u op uw kind heeft, wordt namelijk een hoog forfaitair percentage (6% in 2026) berekend in box 3 terwijl de schuld voor uw kind een lager forfaitair percentage kent (voor 2026 voorlopig vastgesteld op 2,70%). Is het werkelijke rendement van het totale box 3-vermogen overigens lager dan het totale forfaitaire rendement, dan kan met een beroep op de tegenbewijsregeling het werkelijke rendement aangehouden worden.

Eigenwoninglening

Via een notariële of onderhandse akte kunt u uw kind geld lenen voor de aanschaf, verbouwing of het onderhoud van een eigen woning. Over de lening ontvangt u van uw kind rente. Voor u behoort de (zakelijke) lening tot uw box 3-vermogen waarvoor het hoge forfaitaire rendementspercentage van 6% in 2026 van toepassing is. Is het werkelijke rendement van uw totale box 3-vermogen overigens lager dan het totale forfaitaire rendement, dan kan met een beroep op de tegenbewijsregeling het werkelijke rendement aangehouden worden.

Is de lening aan uw kind een zogenaamde eigenwoninglening die aan de fiscale voorwaarden voor een eigenwoninglening voldoet? Dan valt die lening voor uw kind niet in box 3 en is de rente aftrekbaar bij uw kind in box 1.

De belangrijkste fiscale voorwaarde is dat de lening binnen dertig jaar volledig en minimaal annuïtair moet worden afgelost. Ook moet uw kind de gegevens van de lening jaarlijks doorgeven in de aangifte inkomstenbelasting. Dat geldt zowel voor een nieuwe lening als voor een wijziging van een bestaande eigenwoninglening.

Let op! Het is verstandig om voor de lening een hypotheek te vestigen. Niet alleen voor de terugbetaling, maar ook om het zakelijke karakter fiscaal te onderbouwen. Voor het vastleggen van een hypotheek moet u bij de notaris zijn.

Lening én schenking

U kunt uw kind extra financieel steunen door bijvoorbeeld de eigenwoninglening aan te vullen met een schenking.  In hetzelfde jaar dat het kind de rente aan u betaalt, zou u uw kind een bedrag kunnen schenken binnen de jaarlijkse schenkingsvrijstelling (2026: € 6.908). Uw kind profiteert bij een eigenwoninglening van de fiscale renteaftrek en bij de schenking van de schenkingsvrijstelling. Per saldo kunt u zo (een deel van) de rente weer belastingvrij teruggeven. De schenking en rentebetaling moeten overigens los van elkaar staan en zeker niet met elkaar worden verrekend, anders valt het fiscale voordeel weg. Overleg met uw adviseur over de mogelijkheden.

Risicodragende deelname

Tot slot nog een laatste tip: heeft uw kind plannen om een onderneming voor zichzelf te beginnen, dan is een geldlening wellicht een voor de hand liggende optie. Maar misschien is een risicodragende deelname van u als financier in het startende bedrijf van uw kind voor beiden interessant. Er zijn vele manieren om dit vorm te geven. Vraag het ons!

Disclaimer
Hoewel bij de samenstelling van deze Advieswijzer de uiterste zorg is nagestreefd, wordt geen aansprakelijkheid aanvaard voor onvolledigheden of onjuistheden. Vanwege het brede en algemene karakter van de Advieswijzer, is deze niet bedoeld om alle informatie te verschaffen die noodzakelijk is voor het nemen van financiële beslissingen.