Het gebeurt in de praktijk regelmatig dat een werkgever een werknemer een lening verstrekt voor de aanschaf van bepaalde zaken zoals een auto. Dit is niet zonder risico, zo blijkt ook uit een recente uitspraak van een gerechtshof. Een dergelijke lening kan namelijk aangemerkt worden als een overeenkomst van consumentenkrediet. Is dat het geval dan gelden voor de werkgever verplichtingen in zijn rol als kredietverstrekker. Voldoet de werkgever daar niet aan, dan bestaat het risico dat hij de lening niet kan terugvorderen.
Sparen

Vordering op werknemer vanwege niet aflossen personeelslening

Bij een kantonrechter en in hoger beroep een gerechtshof speelde de volgende casus. Een werkgever had aan een werknemer een geldlening verstrekt van € 50.000 tegen een rente van 7% op jaarbasis. Bedragen die de werknemer niet tijdig afloste, mocht de werkgever inhouden op het eerstvolgende loon van de werknemer.

De geldlening was nog niet volledig terugbetaald toen de arbeidsovereenkomst met de werknemer eindigde. De werknemer betaalde nadien niets meer. De werkgever zag zich daarom genoodzaakt bij de rechter een bedrag van bijna € 52.000 te vorderen van de ex-werknemer.

Kantonrechter wijst vordering af

De kantonrechter stelde de werkgever niet in het gelijk. De door de werkgever verstrekte lening moest namelijk worden aangemerkt als een consumentenkrediet. Dit betekende dat de werkgever een informatieverplichting had ten opzichte van de werknemer. Bovendien had de werkgever een kredietwaardigheidstoets moeten uitvoeren.

Nu de werkgever niet kon laten zien dat voldaan was aan de informatieverplichting en de kredietwaardigheidstoets, wees de kantonrechter de vordering van de werkgever af.

Ook gerechtshof wijst vordering af

De werkgever liet het er niet bij zitten en stelde hoger beroep in bij het gerechtshof. Volgens de werkgever was geen sprake van een consumentenkrediet, omdat de lening niet als kredietgever maar als werkgever in het kader van de arbeidsovereenkomst was verstrekt.

Het gerechtshof oordeel dat een overeenkomst van consumentenkrediet een wettelijk gereguleerde overeenkomst is. Daarbij verleent een kredietgever aan een consument krediet of zegt dit toe in de vorm van uitstel van betaling, een lening of een andere soortgelijke betalingsfaciliteit.

Het gerechtshof was van oordeel dat de door de werkgever verstrekte lening binnen deze definitie viel. Het maakte niet uit dat de werkgever niet alleen de geldverstrekker, maar ook de werkgever was.

Is er een escape?

Er is wel een escape. De regels die betrekking hebben op het verstrekken van consumentenkrediet zijn namelijk niet van toepassing als:

  • een werkgever als nevenactiviteit rentevrij of tegen een lager jaarlijks rentepercentage dan marktconform een lening aan werknemers verstrekt, én
  • die lening in het algemeen niet ook aan anderen aangeboden wordt.

Let op! De werkgever die procedeerde bij de kantonrechter en het gerechtshof kon zich hier niet op beroepen omdat de rente van 7% marktconform was.

Wees alert bij verstrekken van personeelsleningen

Wees dus alert bij het verstrekken van personeelsleningen. Het risico bestaat dat de lening wordt aangemerkt als een consumentenkrediet. In dat geval moet je vóór het verstrekken van de lening voldoen aan een informatieverplichting en een kredietwaardigheidstoets uitvoeren. Laat je daarom goed informeren door een deskundige of jouw personeelslening mogelijk een consumentenkrediet is.
Een werknemer die al vanaf 2017 20 uur per week werkte, kreeg in 2026 toch een transitievergoeding op basis van een 40-urige werkweek. Hoe zit dat?

Juridisch

Wat speelde er?

Een werknemer was sinds 1985 in dienst bij de werkgever voor 40 uur per week. Hij werd in 2015 ziek en viel langdurig uit. Hij hervatte zijn werk vanaf 2017 voor 20 uur per week. Hij ontving vanwege zijn gedeeltelijke arbeidsongeschiktheid (voor 20 uur per week) vanaf 2017 ook een WIA-uitkering.

De werkgever wilde in 2017 het lagere aantal uren formaliseren door middel van een contractaanpassing. De werknemer ging hier niet in mee, omdat hij de mogelijkheid om verder op te bouwen wilde openhouden. Hij bleef de daaropvolgende jaren 20 uur per week werken. Na een nieuwe uitval in 2023 werd hij uiteindelijk volledig en duurzaam arbeidsongeschikt.

De arbeidsovereenkomst werd vervolgens met ingang van 1 april 2026 met wederzijds goedvinden van werkgever én werknemer beëindigd. Partijen kregen echter onenigheid over de hoogte van de transitievergoeding. De werkgever stelde dat deze gebaseerd moest zijn op een 20-urige werkweek. De werknemer vond dat er nog steeds een arbeidsovereenkomst was voor 40 uur per week. Het aantal uren was volgens hem niet aangepast. De transitievergoeding moest daarom gebaseerd worden op een 40-urige werkweek.

Oordeel rechter

De rechter moest eraan te pas komen. De rechtbank ging nog mee met de werkgever en berekende het deel van de transitievergoeding vanaf 2017 op basis van een 20-urige werkweek. Na hoger beroep oordeel het gerechtshof echter anders.

Volgens het gerechtshof was er geen sprake geweest van een gedeeltelijke beëindiging van de arbeidsovereenkomst. De werknemer had immers niet expliciet ingestemd met een structurele vermindering van zijn arbeidsduur. Hij had juist aangegeven geen vermindering te willen en ook had hij zijn wens om zijn uren uit te breiden niet prijsgegeven. De werkgever had niet voldoende laten onderzoeken of uitbreiding van de uren medisch gezien nog mogelijk was. De bedrijfsarts was sinds 2017 zelfs niet meer betrokken geweest. De conclusie was daarom dat de overeengekomen arbeidsduur nog steeds 40 uur per week bedroeg.

Dit had tot gevolg dat de transitievergoeding geen € 29.699,55 bruto, maar het dubbele namelijk 
€ 59.399,10 bruto bedroeg.

Kun je dit voorkomen in de praktijk?

Het is de vraag of je de dubbele transitievergoeding kunt voorkomen in de praktijk.

Als de werknemer uit bovenstaande casus in 2017 akkoord was gegaan met de aangepaste arbeidsovereenkomst, was op dat moment sprake geweest van nieuw bedongen arbeid. Hij had dan ook recht gehad op een pro rato transitievergoeding voor de 20 uur die hij verloren had.

Let op! Nu in deze casus geen sprake was van nieuw bedongen arbeid, had de werkgever bij hernieuwde uitval niet langer de verplichting om het loon tijdens ziekte door te betalen. De werknemer had immers al 104 weken loon ontvangen. Dit is door de Hoge Raad zo bepaald in 2011. Dat is dan weer een voordeel voor de werkgever, maar een nadeel voor de werknemer.

Let op! Het is ingewikkelde materie. Het is van belang om als werkgever goed advies in te winnen en je werknemer goed te informeren over de consequenties van zijn keuze.

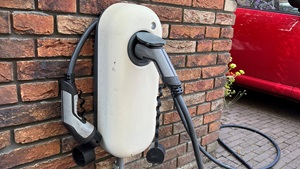
Kun je zonder loonbelasting in te houden een laadpaal plaatsen bij de woning van een werknemer of daar een vergoeding voor geven? Ja, dat kan onder bepaalde voorwaarden. Welke zijn dat?

Laadpaal

Eigen auto of auto van de zaak

Als eerste is van belang om vast te stellen of je werknemer met een eigen auto of met een auto van de zaak rijdt.

Eigen auto

Voor een werknemer met een eigen auto vormt het plaatsen van een laadpaal bij de woning of het geven van een vergoeding daarvoor over het algemeen belast loon. Die werknemer mag je namelijk maximaal € 0,25 per zakelijke kilometer onbelast vergoeden. De kosten van een laadpaal zijn in die € 0,25 begrepen.

Dus als je al € 0,25 per zakelijke kilometer vergoedt, zijn de kosten van de laadpaal (inclusief plaatsen) of de vergoeding daarvoor volledig belast loon. Vergoed je een lager bedrag per zakelijke kilometer, bijvoorbeeld € 0,20, dan kun nog € 0,05 per zakelijke kilometer onbelast geven voor de kosten van de laadpaal.

Let op! Als je al € 0,25 per zakelijke kilometer vergoedt, kun je de laadpaal of de vergoeding daarvoor wellicht nog aanwijzen in de vrije ruimte van de werkkostenregeling (wkr). Dat moet dan wel voldoen aan de gebruikelijkheidstoets.

Auto van de zaak

Rijdt de werknemer in een auto van de zaak, dan kun je onbelast een laadpaal bij de woning van een werknemer plaatsen of een vergoeding daarvoor geven. De kosten van de laadpaal zijn namelijk verwerkt in de bijtelling voor privégebruik auto.

Let op! Rijdt de werknemer aantoonbaar niet meer dan 500 kilometer privé? Dan is er geen bijtelling voor privégebruik auto. Ook dan kun je onbelast een laadpaal bij de woning van een werknemer plaatsen of een vergoeding daarvoor geven omdat de laadpaal bedoeld is voor zakelijk gebruik.

Teruggave laadpaal?

Plaats je de laadpaal en gaat daarbij de eigendom over op de werknemer? Dan hoef je geen belast loon in aanmerking te nemen als de werknemer de laadpaal niet teruggeeft bij het einde van de lease- of arbeidsovereenkomst.

Let op! De laadpaal zal door natrekking vaak eigendom worden van de werknemer. Als de werknemer juridische eigenaar is van de grond waar de laadpaal op geplaatst wordt, wordt de werknemer door natrekking namelijk ook eigenaar van de laadpaal.

Het kan zijn dat de leasemaatschappij of werkgever een recht van opstal gevestigd heeft. In dat geval blijft de leasemaatschappij of werkgever de eigenaar van de laadpaal. Als de laadpaal dan niet teruggeëist wordt, zal sprake zijn van belast loon.

Let op! Is de laadpaal eigendom van de werknemer, maar heeft de werkgever een teruggavebeding afgesproken? Dan is ook sprake van belast loon als de werkgever de laadpaal niet terugeist. Hoe hoog dat loon is, is afhankelijk van de waarde van de laadpaal op dat moment.

Al eerder kon je kiezen om bepaalde privépost alleen nog digitaal van de Belastingdienst te ontvangen. Voor zakelijke post is dat nu ook mogelijk.

Belastingdienst

Aangifte en aanslagen inkomstenbelasting (IB)

Het was al mogelijk om in je berichtenbox aan te geven dat je de uitnodiging tot het doen van aangifte IB en je voorlopige en definitieve aanslag IB niet-winst alleen nog digitaal van de Belastingdienst ontvangt.

De digitale post komt in je berichtenbox op Mijn Overheid en/of in je berichtenbox app. Je kunt zo’n keuze weer herzien. Vanaf dat moment ontvang je de post van de Belastingdienst weer op papier.

Let op! Zet wel je e-mailnotificatie aan in Mijn Overheid zodat je een e-mail krijgt als er digitale post is.

Tip! De Belastingdienst heeft op de website een stappenplan voor het kiezen voor digitale post.

Zakelijk post

In Mijn Belastingdienst Zakelijk kun je nu ook doorgeven dat je zakelijke post alleen nog digitaal wilt ontvangen. Je ontvangt dan niet meteen alle zakelijke post digitaal. De Belastingdienst geeft aan dat de eerste brieven over de btw binnenkort digitaal beschikbaar zijn. Daarna komen de overige btw-brieven en tot slot de post over andere zakelijke belastingen digitaal beschikbaar.

Je hebt aandelen in een bv geschonken aan bijvoorbeeld je kind. Vaak is de schenkingsakte de mogelijkheid opgenomen om de schenking te herroepen. Wees je wel bewust van de fiscale gevolgen als je gebruikmaakt van zo’n herroepingsrecht.

Grafiek

Herroeping

De Belastingdienst heeft zich uitgesproken over een casus waarin iemand alle aandelen in een bv schonk aan een ander. In de schenkingsakte was een mogelijkheid opgenomen om deze schenking te herroepen. De schenker maakte gebruik van dit herroepingsrecht waardoor de aandelen weer terugkeerden in zijn vermogen.

Afrekening in box 2

De Belastingdienst heeft aangegeven dat in deze situatie bij de ontvanger van de schenking een afrekening plaatsvindt in box 2. De Belastingdienst vindt namelijk dat in zo’n geval een (fictieve) vervreemding van de aandelen plaatsvindt.

De waarde waartegen de vervreemding plaatsvindt is de waarde in het economische verkeer op het moment van de herroeping. De verkrijgingsprijs van de aandelen voor de ontvanger van de schenking is de waarde in het economische verkeer op het moment van schenking.

In een voorbeeld

Stel dat de waarde in het economische verkeer van de aandelen op het moment van schenking € 1.500.000 is. Als de waarde in het economische verkeer van de aandelen op het moment van herroeping € 2.000.000 is, wordt bij de ontvanger van de schenking een vervreemdingsvoordeel in box 2 in aanmerking genomen van € 500.000. De ontvanger betaalt hierover tot 31% belasting!

Let op! In dit vereenvoudigde voorbeeld van de werkelijkheid is geen rekening gehouden met eventuele uitgekeerde dividenden en eventuele gevolgen van de herroeping hiervoor.

Compensatie?

De (fictieve) vervreemding van de aandelen bij een herroeping van de schenking, kan zuur uitpakken voor de ontvanger van de schenking. Die wordt immers geconfronteerd met een afrekening in box 2, zonder dat hij/zij daar enige invloed op heeft of zelf inkomsten van heeft ontvangen.

Bij het schenken van de aandelen zou in de schenkingsovereenkomst wellicht een verplichting tot compensatie van de ontvanger van de schenking opgenomen moeten worden. Dit in verband met de kennis dat de Belastingdienst een belastbaar feit in aanmerking zal willen nemen bij herroeping van een schenking van box 2 aandelen.

Let op! De schenker profiteert ook van de afrekening die bij de ontvanger van de schenker plaatsvindt in box 2. De verkrijgingsprijs van de aandelen wordt voor de schenker namelijk verhoogd. In het voorbeeld dus naar € 2.000.000.

Tegengeluid?

In de literatuur is overigens niet iedereen het eens met het standpunt van de Belastingdienst. Zo zijn er geluiden dat in deze situatie geen vervreemdingsvoordeel bij de ontvanger van de schenking in aanmerking zou moeten komen. Bij de schenker zou dan zijn oorspronkelijke verkrijgingsprijs van de aandelen weer moeten herleven. Er zijn echter ook geluiden die het standpunt van de Belastingdienst onderschrijven.

Let op! De Hoge Raad moet zich nog over een dergelijke situatie uitspreken.