Door gemaakte fouten bij het UWV heeft een aantal uitkeringsgerechtigden de afgelopen jaren een onjuiste WIA-uitkering (Wet werk en inkomen naar arbeidsvermogen) ontvangen. Zij worden hiervoor vanaf dit najaar gecompenseerd via een eenmalige uitkering. Minister Vijlbrief heeft de betreffende vergoedingsregeling bekendgemaakt.
UWV

Fouten UWV 

Uit onderzoek is gebleken dat de onjuiste uitkeringen onder meer veroorzaakt werden door een foute vaststelling van het dagloon in de periode 1 januari 2020 en 31 december 2024.

Een andere oorzaak is gelegen in het niet indexeren van het dagloon tussen 1 juli 2006 en 31 december 2022.

Tenslotte wordt ook compensatie geboden naar aanleiding van een uitspraak van de Centrale Raad van Beroep voor WIA-uitkeringen waarvan het recht inging op of na 1 juli 2015 met een uiterste datum van dagloonvaststelling op 4 augustus 2025. Deze uitspraak betrof de vaststelling van het dagloon in situaties waarin een werknemer in de WIA-referteperiode (= het jaar voordat iemand ziek werd) in een kalendermaand geen inkomen heeft genoten.

Netto uitkering

Uitkeringsgerechtigden die te weinig uitkering hebben gekregen, ontvangen een eenmalige netto vergoeding. Hierover hoeft geen loon- en inkomstenbelasting betaald te worden en de uitkering telt ook niet mee voor het verzamelinkomen. Dit betekent dat de uitkering geen invloed heeft op inkomensafhankelijke uitkeringen, zoals huur- of zorgtoeslag.

Tijdpad

Vanaf deze zomer horen de eerste uitkeringsgerechtigden of hun uitkering te hoog is, te laag, of gelijk blijft. Een te lage uitkering wordt direct aangepast, een te hoge pas na twee maanden. Degenen met een te lage uitkering horen ook welke eenmalige vergoeding zij ontvangen. Vanaf oktober 2026 worden de eerste vergoedingen uitbetaald.

Let op! Als blijkt dat de WIA-uitkering te hoog is vastgesteld, dan wordt het te veel ontvangen bedrag niet teruggevorderd.

Informatie

Uitkeringsgerechtigden worden door het UWV op de hoogte gehouden het verloop van de gang van zaken met betrekking tot de eenmalig netto vergoeding. Een wijziging van het dagloon wordt ook doorgegeven aan een eventuele pensioenuitvoerder. Bij eventuele vragen biedt het UWV onafhankelijk financieel advies.

Let op! UWV start deze zomer met de hersteloperatie, maar deze duurt waarschijnlijk tot eind 2027. Het kan dus nog even duren voordat je bericht krijgt van UWV.
Wie een woning koopt, deze laat slopen en vervolgens op de grond een nieuwe woning laat bouwen, loopt het risico dat het normale tarief overdrachtsbelasting verschuldigd is. Dit was aan de orde in een uitspraak van gerechtshof Amsterdam. Wat speelde hier?

Bouw

Startersvrijstelling

Bij de koop van een woning is de koper in beginsel overdrachtsbelasting verschuldigd. Het normale tarief bij verkrijging van een woning bedraagt op dit moment 8%. Wordt de woning door de koper na aankoop anders dan tijdelijk als hoofdverblijf gebruikt, dan geldt een tarief van 2%. Er bestaat dan ook een eenmalige startersvrijstelling voor kopers die minstens 18 jaar oud zijn en jonger zijn dan 35 jaar, als de woning een maximale waarde heeft van €555.000 (cijfer 2026).

Sloop gevolgd door nieuwbouw

In een rechtszaak bij gerechtshof Amsterdam had een echtpaar een woning gekocht, deze vervolgens helemaal laten slopen (inclusief de fundering) en op dezelfde plaats een nieuwe woning laten bouwen. Het echtpaar had geen overdrachtsbelasting afgedragen, ervan uitgaande dat er recht bestond op de startersvrijstelling. De Belastingdienst was het hiermee niet eens en had een naheffingsaanslag opgelegd naar het normale tarief.

Nieuwe woning in aanbouw

Bij het tot stand komen van het lage tarief en de vrijstelling overdrachtsbelasting is bepaald dat deze ook gelden voor de verkrijging van een nieuwe woning in aanbouw. Van dit laatste is sprake vanaf het moment dat de fundering van een woning is aangebracht.

Woning opgehouden te bestaan

Het gerechtshof kwam in het geval van het echtpaar tot de conclusie dat er geen recht bestond op de startersvrijstelling, omdat de verkochte woning volledig gesloopt was, inclusief fundering. De oude woning was volledig opgehouden te bestaan en kon dus niet meer worden bewoond. Daarom werd niet voldaan aan de eis dat de verkregen woning anders dan tijdelijk als hoofdverblijf gebruikt zou gaan worden.

Had de fundering verschil gemaakt?

Als de fundering niet was gesloopt, had dit in deze casus verschil gemaakt. De Belastingdienst had namelijk bij de rechtbank verklaard dat wel aan het hoofdverblijfcriterium was voldaan als de fundering was gebleven en gebruikt was voor de nieuwe woning.

Het echtpaar vond hun situatie vergelijkbaar met situaties waarin de fundering wel behouden was, maar het gerechtshof ging daar niet in mee. De Hoge Raad heeft eerder namelijk beslist dat er voor de overdrachtsbelasting geen sprake is van discriminatie als bouwgrond mét fundering wel als een woning wordt aangemerkt en bouwgrond zonder fundering niet. Het echtpaar deed dan ook tevergeefs een beroep op het gelijkheidsbeginsel om alsnog de startersvrijstelling te kunnen claimen.

Let op! Het is niet helemaal duidelijk of het funderingscriterium ook betrekking heeft op sloopwoningen. Het gerechtshof geeft in de uitspraak aan dat uit de wetsgeschiedenis zou kunnen worden afgeleid dat dit criterium alleen geldt voor woningen in aanbouw. In dat geval is de verklaring van de Belastingdienst bij de rechtbank begunstigend beleid geweest, waarvan het niet helemaal duidelijk is of dit door de Belastingdienst breed gedragen wordt. Overleg over uw eigen situatie daarom altijd met onze adviseurs.

De gedifferentieerde premies Werkhervattingskas (Whk) voor 2027 zijn bekend. De premies Werkhervatting gedeeltelijk arbeidsgeschikten (WGA) en Ziektewet (ZW), die onderdeel hiervan zijn, gaan in 2027 beiden omhoog.

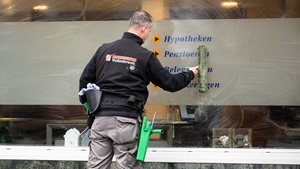
Glazenwasser

WGA

Het gemiddelde premieniveau van de WGA bedraagt in 2027 1,07% (2026: 0,96%). De maximum WGA-premie is 4,28% en de minimumpremie 0,26% (in 2026: 3,84 respectievelijk 0,24%).

ZW

De gemiddelde premie voor de ZW bedraagt in 2027 0,60% (2026: 0,56%). De maximum ZW premie is 2,40% en de minimumpremie 0,15% (in 2026:2,24% respectievelijk 0,14%).

Let op! Voor werkgevers in sector 52 (Uitzendbedrijven) geldt een afwijkende maximumpremie van 5,96%.

Premieplichtig loon

De gedifferentieerde premie Whk is afhankelijk van de grootte van je onderneming. Bij middelgrote en grote werkgevers telt de eigen instroom van zieken in het publieke stelsel mee voor de hoogte van de premie.

De loonsom over 2025 bepaalt in welke categorie je in 2027 valt. De basis hiervoor is het gemiddelde premieplichtig loon. Dit bedraagt in 2026 nog € 43.300 en stijgt in 2027 naar € 45.400.

Kleine, middelgrote of grote werkgever

De grens tussen kleine en middelgrote werkgevers ligt in 2027 bij een loonsom van maximaal € 1.135.000 (in 2026 € 1.082.500). Bij een loonsom van meer dan € 4.540.000 is in 2027 sprake van een grote werkgever (in 2026 € 4.330.000).

Let op! Alle grote en middelgrote werkgevers ontvangen tegen het einde van 2026 een beschikking van de Belastingdienst met de hoogte van de premie. Kleine werkgevers ontvangen geen beschikking, maar een mededeling.

Eigenrisicodrager?

Ben je eigenrisicodrager, maar wil je dat niet meer zijn vanaf 1 januari 2027? Meld je dan vóór 1 oktober 2026 af. Ben je geen eigenrisicodrager, dan kun je dat worden vanaf 1 januari 2027 door je vóór 1 oktober 2026 aan te melden. Je betaalt dan niet langer de premies WGA en ZW.

Let op! Of het zinvol is om te wisselen is van diverse omstandigheden afhankelijk. Denk aan (de wijziging van) de instroom van zieken in het publieke stelsel, hoeveel zieken buiten het publieke stelsel zitten bij terugkeer naar dit stelsel en de kosten van een private verzekering etcetera. Overleg daarom met onze adviseur of wisselen raadzaam is. Aan- of aanmelden kan voor de WGA vervolgens met dit formulier en voor de ZW met dit formulier. 

Het ministerie van Klimaat en Groene Groei heeft in samenwerking met de Rijksdienst voor Ondernemend Nederland (RVO) de MKB Klimaatwijzer ontwikkeld. Met behulp hiervan kun je een overzicht krijgen van maatregelen, subsidies en andere mogelijkheden om energie te besparen en je onderneming te verduurzamen.

Zonnepanelen

Maatregelen en subsidies

De MKB Klimaatwijzer geeft je informatie over maatregelen en subsidies die bij je ondernemingen passen. Bijvoorbeeld over zonnepanelen, elektrisch bedrijfswagens en maatregelen waarmee je energie kunt besparen.

Hoe werkt het?

De MKB Klimaatwijzer is een interactieve tool. Je vult maximaal 10 minuten een aantal vragen in en krijgt daarna een persoonlijk overzicht. Je kunt aan het begin van de vragenlijst aangeven over welke onderwerpen je advies wilt: energiebesparing, vervoer, innovatie of provinciale regelingen.

In a letter to the House of Representatives, the State Secretary for Finance has outlined the current situation regarding the introduction of the right of access to tax records. This right of access will be introduced in phases.

Tweede Kamer

Right of access to tax records 

It is laid down in law that taxpayers have the right to inspect their own tax files held by the Tax and Customs Administration. In the letter, the State Secretary sets out how the implementation of this right of access to tax files will take shape in the coming years, what the intended timetable is and what exceptions will be made to the right of access.  

Fragmented 

At present, the Tax and Customs Administration does not yet have a centralised file system: the information in the tax file remains highly fragmented across dozens of unlinked systems. To facilitate the right of access to tax files, the Tax and Customs Administration will therefore need to implement a change in its working methods. The aim is to achieve a structured, externally oriented and accessible filing system, according to the State Secretary. The documents in the tax file will be made available digitally in stages over the coming years. 

‘Keuze digitaal’ programme 

Under the ‘Keuze digitaal’ programme currently being implemented within the Tax and Customs Administration, decisions, invitations, reminders and submitted documents will gradually become available on MijnBelastingdienst (Business) by 2030. This will later be expanded to include standard letters and automated messages, followed by information from individual files, for example regarding the processing of a tax return. 

 Timeline 

The letter also sets out a provisional timetable, which includes the planned introduction of the right of access to tax records:  

  • Phase 1 covers access to formal correspondence, such as tax assessments, decisions, formal letters and submitted forms. The plan is to introduce this for VAT in 2026, for vehicle taxes, payroll taxes, corporation tax and gift and inheritance tax in the period 2027–2028, and for income tax in 2029. 
  • Phase 2 provides access to the reasoning behind decisions, such as the grounds for an assessment and the progress of a case. This is planned for all the taxes listed in Phase 1 during the period 2029 to 2031 inclusive. 
  • Phase 3 will provide access to a comprehensive and coherent case file. This is planned from 2032 onwards. 

Exception for excise duties and consumption taxes 

For Customs, the right of tax inspection would only apply to excise duties and consumption taxes. However, the State Secretary is excluding these levies from the right of tax inspection. The State Secretary points out that this does not mean that Customs is not committed to further improving the information position and legal protection of taxpayers.