De bijtelling voor privégebruik van een woning voor een ondernemer is in 2026 lager dan in 2025. Wat verandert er?
Privégebruik woning
Is uw woning als ondernemingsvermogen geëtiketteerd, dan moet u jaarlijks een bedrag voor privégebruik bijtellen bij uw winst. De hoogte van dit bedrag betreft een percentage van de WOZ-waarde.
Lagere percentages
De percentages zijn in 2026 lager dan in 2025. Alleen de percentages voor een WOZ-waarde tot en met € 12.500 en voor een WOZ-waarde hoger dan € 1.350.000 zijn gelijk gebleven.
Hogere startpunt villabelasting
De villabelasting is de belastingheffing over de WOZ-waarde boven een bepaald bedrag. Over die waarde bedraagt het percentage van de bijtelling 2,35%. In 2025 startte dit hogere percentage bij een WOZ-waarde boven de € 1.330.000. In 2026 geldt een hoger startpunt en bedraagt de bijtelling 2,35% voor de waarde boven de € 1.350.000.
Let op! Over de vraag of de villabelasting mogelijk in strijd is met het gelijkheidsbeginsel, het evenredigheidsbeginsel of Europees recht oordeelde Gerechtshof Amsterdam op 21 oktober 2025 dat dit niet het geval is. De Hoge Raad moet nog over deze vraag oordelen.
Tabel bijtelling privégebruik woning
Als gevolg van de hiervoor beschreven wijzigingen ziet de tabel voor de bijtelling privégebruik woning er in 2026 als volgt uit. Voor het vergelijk is tussen haakjes het percentage voor 2025 vermeld.
WOZ-waarde van het woongedeelte
Percentage 2026
€0 tot en met € 12.500
0,65%
€ 12.501 tot en met € 25.000
0,80% (in 2025 nog 0,85%)
€ 25.001 tot en met € 50.000
0,90% (in 2025 nog 0,95%)
€ 50.001 tot en met € 75.000
1,00% (in 2025 nog 1,05%)
€ 75.001 tot en met € 1.350.000 (in 2025: € 1.330.000)
1,10% (in 2025 nog 1,20%)
Meer dan € 1.350.000 (in 2025: € 1.330.000)
€ 14.850 (in 2025: € 15.960) plus 2,35% voor de waarde boven € 1.350.000 (in 2025: € 1.330.000)
De laatste jaren zijn er steeds meer zelfstandigen zonder personeel (zzp’ers) bijgekomen. Het gaat hierbij om mensen die ofwel volledig als zelfstandige werken, ofwel dit combineren met een dienstverband in loondienst. Werkt u met zzp’ers of bent u een zzp’er? Wat is nu er wettelijk geregeld, waar moet en kunt u op letten en hoe wordt er gehandhaafd?
Voor een werkgever (ofwel opdrachtgever) is het van belang om na te gaan of er wel sprake is van echte zelfstandigheid of dat er sprake is van schijnzelfstandigheid. Een zzp’er die achteraf toch werknemer blijkt te zijn, kan voor de opdrachtgever namelijk flink in de papieren lopen.
Beoordeling arbeidsrelatie
In de jurisprudentie is invulling gegeven aan de vraag wanneer er sprake is van een arbeidsovereenkomst. Ingevolge de wet (artikel 7:610 BW):
moet er sprake zijn van de bevoegdheid van de werkgever om aanwijzingen en instructies te geven (gezagsverhouding);
moet de arbeid persoonlijk worden verricht;
moet de werkgever als tegenprestatie loon betalen.
Ten aanzien van het gezagscriterium heeft de Hoge Raad in het Deliveroo-arrest verduidelijkt dat de rechter ook mag kijken of het werk dat wordt verricht ‘organisatorisch is ingebed’ in de organisatie en daarmee behoort tot de normale bedrijfsarbeid van de onderneming van de werkgever. Dat betreft echter slechts een van de in aanmerking te nemen omstandigheden. Er moet holistisch worden gekeken naar alle omstandigheden van het geval. Van belang kunnen onder meer zijn:
de aard en duur van de werkzaamheden;
de wijze waarop de werkzaamheden en de werktijden worden bepaald;
de inbedding van het werk en degene die de werkzaamheden verricht in de organisatie en de bedrijfsvoering van degene voor wie de werkzaamheden worden verricht;
het al dan niet bestaan van een verplichting het werk persoonlijk uit te voeren;
de wijze waarop de contractuele regeling van de verhouding van partijen tot stand is gekomen;
de wijze waarop de beloning wordt bepaald en waarop deze wordt uitgekeerd;
de hoogte van deze beloningen;
de vraag of degene die de werkzaamheden verricht daarbij commercieel risico loopt;
de vraag of degene die de werkzaamheden verricht zich in het economisch verkeer als ondernemer gedraagt of kan gedragen (extern ondernemerschap).
De Hoge Raad heeft in bovengenoemd Deliveroo-arrest geen rangorde aangebracht tussen de diverse gezichtspunten. Inmiddels heeft de Hoge Raad geantwoord op prejudiciële vragen die waren gesteld door het gerechtshof Amsterdam. In reactie daarop oordeelde de Hoge Raad dat niet één aspect bepalend is. Zelfs als iemand zich vrijelijk mag laten vervangen door een ander, wat duidt op zelfstandigheid, kan het, vanwege alle andere aspecten, nog steeds een arbeidsovereenkomst zijn.
Dit houdt in de praktijk dus in dat hetzelfde werk, voor dezelfde opdrachtgever, voor iemand met ‘ondernemerschap’ géén arbeidsovereenkomst is, en voor iemand zonder ‘ondernemerschap’ wél. Het begrip ‘ondernemerschap’ ziet op de algemene (ondernemers)situatie van de werkende, en kan dus ook betrekking hebben op omstandigheden buiten de specifieke verhouding tussen de werkende en zijn opdrachtgever.
WZ-toets
Het wetsvoorstel ‘Wet verduidelijking beoordeling arbeidsrelaties en rechtsvermoeden’ is in juli 2025 bij de Tweede Kamer ingediend. Deze wet beoogt de schijnzelfstandigheid op te lossen. Schijnzelfstandigheid ontstaat met name vanwege onduidelijkheid over de invulling van het gezagscriterium. Het wetsvoorstel streeft naar een verduidelijking van dit gezagscriterium in artikel 7:610 BW.
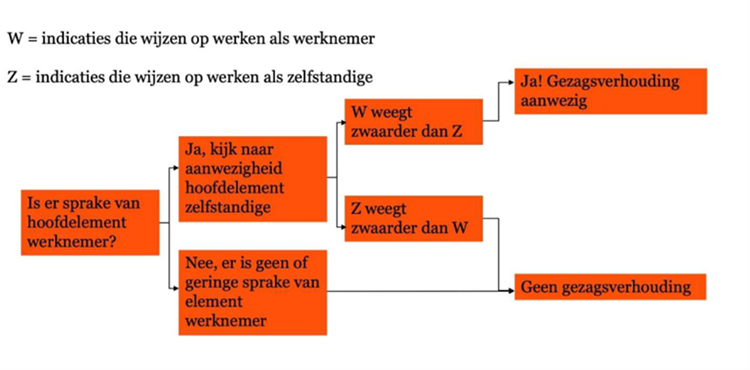
Er wordt gesproken over een WZ-toets, waarbij W staat voor werknemer en Z voor zelfstandige.
Om te kunnen spreken over een werknemer kan gekeken worden naar de volgende indicatoren:
De werkgevende is bevoegd om aanwijzingen en instructies te geven over de wijze waarop de werkende de werkzaamheden moet uitvoeren en de werkende moet deze ook opvolgen.
De werkgevende heeft de mogelijkheid om de werkzaamheden van de werkende te controleren en is bevoegd om op basis daarvan in te grijpen.
De werkzaamheden worden verricht binnen het organisatorisch kader van de organisatie van de werkgevende.
De werkzaamheden hebben een structureel karakter binnen de organisatie.
Werkzaamheden worden zij-aan-zij verricht met werknemers die soortgelijke werkzaamheden verrichten.
Indicatoren die wijzen op werken als zelfstandige binnen de arbeidsrelatie:
De financiële risico’s en resultaten van de werkzaamheden liggen bij de werkende.
De werkende zorgt voor een herkenbare en zelfstandige uitvoering van de werkzaamheden.
De werkende is in het bezit van een specifieke opleiding, werkervaring, kennis of vaardigheden, die in de organisatie van de werkgevende niet structureel aanwezig is.
Er is sprake van een korte duur van de opdracht en/of een beperkt aantal uren per week.
Kenmerken die wijzen op ondernemerschap van de werkende (buiten de arbeidsrelatie gelegen) voor soortgelijke werkzaamheden (extern ondernemerschap).
Ook wordt in het wetsvoorstel VBAR in een nieuw in te voeren wetsartikel voorgesteld dat er op basis van een bepaald uurloon vastgesteld kan worden of er wel of geen sprake is van een arbeidsovereenkomst. Wanneer een werkende minder dan € 36 – bedrag wordt periodiek geïndexeerd – verdient, is het vermoeden dat er sprake is van een arbeidsovereenkomst. Het rechtsvermoeden kan worden ingeroepen door de werkende (of diens vertegenwoordiger). Het gaat hierbij om een weerlegbaar rechtsvermoeden. Dit betekent dat er niet automatisch een arbeidsovereenkomst ontstaat, maar de werkende kan zich in geval van een tarief onder de norm wel op het rechtsvermoeden van arbeidsovereenkomst beroepen en gemakkelijker een arbeidsovereenkomst opeisen (bij de eigen werkgever en desnoods via de civiele rechter). Het is dan aan de werkgever om dat rechtsvermoeden te ontkrachten.
Schijnzelfstandigheid en de handhaving hierop
Een schijnzelfstandige is iemand die door zichzelf en zijn opdrachtgever als zzp’er wordt aangemerkt, terwijl deze persoon in werkelijkheid werknemer is.
Vanaf 1 mei 2016 geldt de Wet deregulering beoordeling arbeidsrelaties (Wet DBA). In verband met politieke druk, voortkomend uit in de praktijk bestaande onzekerheid over de toepassing van deze wet, is de handhaving op schijnzelfstandigheid door de Belastingdienst opgeschort tot het moment waarop bepaalde knelpunten zijn opgelost. De opschorting duurde tot 1 januari 2025.
Kwaadwillenden
Vanaf 2025 is wel sprake van een zogenaamd handhavingsmoratorium. Dit houdt in dat de Belastingdienst aanwijzingen geeft als er volgens hen sprake is van een arbeidsovereenkomst, maar alleen naheft in uitzonderlijke gevallen van kwaadwillendheid.
De Belastingdienst had al de mogelijkheid kwaadwillenden te beboeten. Van kwaadwillendheid is sprake als de opdrachtgever of opdrachtnemer opzettelijk een situatie van evidente schijnzelfstandigheid laat ontstaan of voortbestaan, omdat hij weet – of had kunnen weten – dat er feitelijk sprake is van een dienstbetrekking (en daarmee een oneigenlijk financieel voordeel behaalt en/of het speelveld op een oneerlijke manier aantast). De Belastingdienst handhaaft in alle gevallen van kwaadwillendheid.
De Belastingdienst kan handhaven bij kwaadwillenden als hij de volgende drie criteria alle drie kan bewijzen:
Er is sprake van een (fictieve) dienstbetrekking.
Er is sprake van evidente schijnzelfstandigheid.
Er is sprake van opzettelijke schijnzelfstandigheid.
De Belastingdienst legt dus niet meteen een correctieverplichting op, maar de opdrachtgever moet wel de aanwijzingen opvolgen door ofwel de afspraken met de zzp’er zodanig aan te passen dat er geen sprake meer is van een arbeidsovereenkomst, ofwel door de werkzaamheden van de zzp’er als dienstbetrekking te laten verwerken in de loonaangifte. Hiervoor krijgt de opdrachtgever meestal drie maanden de tijd. Worden de aanwijzingen niet of niet voldoende opgevolgd, dan volgt een correctieverplichting en boete vanaf het moment van het geven van de aanwijzing.
Overgangsregeling handhavingsmoratorium
Het kabinet heeft begin september 2024 aangekondigd dat er een overgangsregeling komt: een jaar waarin werkgevers en werkenden nog geen vergrijpboete krijgen als zij kunnen bewijzen dat zij stappen zetten tegen schijnzelfstandigheid. Het kabinet heeft dit besluit genomen, omdat vanuit de markt is gevraagd om duidelijkheid over het opheffen van het handhavingsmoratorium, zodat men zich hierop kan voorbereiden.
Naheffingen
In de praktijk betekent het opheffen van het handhavingsmoratorium dat de Belastingdienst tijdens controles naheffingen kan opleggen als er binnen bedrijven en organisaties sprake is van schijnzelfstandigheid. Wanneer een bedrijf of organisatie niet aan de regels voldoet, kan een naheffing tot maximaal vijf jaar terug worden opgelegd.
Toelichting
De Belastingdienst had een toelichting uitgebracht waarbij werd aangegeven hoe de beoordeling van de arbeidsrelatie zal plaatsvinden. Het Handhavingsplan arbeidsrelaties 2025 beschreef de wijze waarop de Belastingdienst in 2025 is gaan handhaven.
Bedrijfsbezoek
De Belastingdienst is per 2025 in principe gestart met bedrijfsbezoeken, waarbij met de opdrachtgever een gesprek gevoerd werd over de inhuur van zelfstandigen en extern personeel. Waar nodig werd de opdrachtgever gewezen op aandacht voor de kwalificatie van de arbeidsrelaties en mogelijke risico’s op schijnzelfstandigheid.
Boekenonderzoek
De Belastingdienst kan overigens (alsnog) ook voor een boekenonderzoek kiezen, bijvoorbeeld als de inschatting is dat er grote risico’s zijn of als de opdrachtgever werkt of blijft werken met schijnzelfstandigen. De Belastingdienst kan bij zo’n boekenonderzoek in alle gevallen weer correctieverplichtingen en naheffingsaanslagen opleggen.
Let op! De Belastingdienst kan daarbij alleen met terugwerkende kracht tot 1 januari 2025 corrigeren, tenzij sprake is van kwaadwillendheid.
Handhaving vanaf 2026
Met ingang van 1 januari 2026 zou het handhavingsmoratorium arbeidsrelaties en ook de zachte landing volledig opgeheven worden. Het kabinet heeft eind 2025 echter toch gekozen voor een gedeeltelijke verlenging van de zachte landing. Een volledige verlenging vond het kabinet ongewenst.
De gedeeltelijke verlenging betekent dat de Belastingdienst ook in 2026 in principe start met een bedrijfsbezoek in plaats van meteen met een belastingcontrole. De ondernemer krijgt daarna in principe de mogelijkheid om zijn bedrijfsvoering te verbeteren.
Let op! Het starten met een bedrijfsbezoek betekent niet dat de Belastingdienst niet alsnog een belastingcontrole kan starten na het bedrijfsbezoek. Die mogelijkheid had de Belastingdienst in 2025 al en dat blijft zo in 2026.
De Belastingdienst kan in 2026 – evenals in 2025 – wel naheffingen opleggen. Als sprake is van (evidente) schijnzelfstandigheid heeft de Belastingdienst dus de mogelijkheid om te handelen.
Waar in 2025 nog geen vergrijpboetes opgelegd konden worden, kan dat vanaf 2026 wel. De verlenging van de zachte landing geldt dus niet voor vergrijpboetes. De Belastingdienst kan een vergrijpboete opleggen als sprake is van (voorwaardelijke) opzet of grove schuld. Het kabinet vindt het onwenselijk om (voorwaardelijke) opzet of grove schuld nog langer onbestraft te laten en wil de zachte landing op dit punt daarom niet verlengen.
Let op! De Belastingdienst kan in 2026 ook weer kiezen of ze een belastingcontrole doet over een kalenderjaar of over een recent aangiftetijdvak.
De verlenging van de zachte landing geldt nog wel voor verzuimboetes. De Belastingdienst legt dus in 2026 nog geen verzuimboetes op.
Let op! De verlenging van de zachte landing geldt alleen in 2026. Vanaf 2027 zal de Belastingdienst dus niet meer starten met een bedrijfsbezoek en ook verzuimboetes opleggen.
Geen goedkeuring meer modelovereenkomsten
Ook is aangegeven dat de Belastingdienst geen modelovereenkomsten meer gaat goedkeuren, omdat modelovereenkomsten geen zekerheid vooraf kunnen geven over het werken buiten dienstverband. Dit hangt namelijk af van hoe er in de praktijk wordt gewerkt, niet van wat er in een contract staat. Alle lopende goedgekeurde modelovereenkomsten zijn wel automatisch tot eind 2029 verlengd. De Belastingdienst kan een modelovereenkomst echter intrekken als deze niet meer voldoet aan wet- en regelgeving en jurisprudentie of als blijkt dat niet volgens de voorwaarden van de modelovereenkomst gewerkt wordt of kan worden.
Als achteraf sprake blijkt te zijn van een arbeidsovereenkomst, dan loopt de opdrachtgever het risico van het betalen van (achterstallige loonbelasting), verlof, vakantietoeslag, premies werknemersverzekeringen en het werkgeversdeel in de pensioenpremie. Daarnaast kan een boete worden opgelegd met een terugwerkende kracht van vijf jaar.
Risico’s zzp’er
Niet alleen de opdrachtgever loopt een risico als achteraf de situatie anders blijkt te zijn. Ook zijn er risico’s voor de zzp’er. Denk aan een controle door de Belastingdienst van zijn aangifte inkomstenbelasting. Als de Belastingdienst hem niet aanmerkt als zzp’er, zal hij de aangifte corrigeren. Dit heeft als gevolg dat de aangegeven winst als loon wordt aangemerkt, waardoor bijvoorbeeld de zelfstandigenaftrek en de mkb-winstvrijstelling vervallen.
Uit te voeren acties
Het is van belang al alert te zijn op het werken met zzp’ers. Daarvoor moet u de gemaakte afspraken en alle feiten en omstandigheden in kaart brengen, om vervolgens op basis van de aandachtspunten uit het Deliveroo-arrest te beoordelen of sprake is van een arbeidsovereenkomst.
Tip! Als dat het geval is, dan is het van belang te kijken of de afspraken en de werkwijze zodanig kunnen worden aangepast dat er geen sprake van een arbeidsovereenkomst meer is. Dan kan het handig zijn gebruik te maken van modelovereenkomsten die zijn beoordeeld door de Belastingdienst.
Tip! Bekijk of het mogelijk is om als opdrachtgever de zzp’er een dienstverband aan te bieden indien u dit beiden een wenselijke situatie lijkt.
Disclaimer Hoewel bij de samenstelling van deze Advieswijzer de uiterste zorg is nagestreefd, wordt geen aansprakelijkheid aanvaard voor onvolledigheden of onjuistheden. Vanwege het brede en algemene karakter van de Advieswijzer, is deze niet bedoeld om alle informatie te verschaffen die noodzakelijk is voor het nemen van financiële beslissingen.
Een van de uitgangspunten van de Wtp is een toereikend pensioen voor alle werkenden. Hieronder valt ook het partnerpensioen, dat in de Wtp vereenvoudigd is.
Wie krijgt partnerpensioen?
Iedereen met een partner heeft onder de Wtp recht op een partnerpensioen. Dit geldt dus niet alleen voor gehuwden en geregistreerde partners, maar ook voor samenwonende partners. Deze laatste groep hoeft daartoe geen samenlevingscontract te hebben, maar kan na overlijden nog met een samenlevingsverklaring aantonen partner te zijn.
In de praktijk betekent dit dat voor iedereen op basis van een ‘huwelijks-/samenlevingsfrequentie’ een partnerpensioen wordt verzekerd. Dat is makkelijker dan steeds bijhouden wie wel, geen of niet meer een partner heeft. Vanaf 18 jaar komt een werknemer dus ook in aanmerking voor partnerpensioen.
Let op! Er geldt geen plicht om een partnerpensioen toe te zeggen.
Hoeveel mag het partnerpensioen zijn?
Het partnerpensioen mag maximaal 50% van het salaris zijn. In de praktijk blijkt dat 25 tot 35% gebruikelijk is. Als een (oudere) werknemer nog recht heeft op een opgebouwd partnerpensioen – al dan niet premievrij vanuit een vorige werkgever –, dan komt dat boven op het nieuwe partnerpensioen. Ook al wordt gebruikgemaakt van het overgangsregime na 2028 voor zittende werknemers met een (stijgende) beschikbare premiestaffel, het partnerpensioen moet voor iedereen voldoen aan de Wtp. Er moet voor worden gezorgd dat het nieuwe partnerpensioen vergelijkbaar is met het oude. Indien nodig kan een werknemer dan kiezen voor een persoonlijke aanvulling.
Hoe wordt het verzekerd?
Alle partnerpensioenen worden op risicobasis verzekerd. Bij uitdiensttreding – en dus ook voor diegenen die zzp’er worden – vervalt de verzekering. Wel wordt de verzekering automatisch voortgezet voor personen die ‘in between jobs’ (WW-periode) zitten en kan het nadien vaak vrijwillig voortgezet worden. Het partnerpensioen wordt dan gefinancierd uit de spaarpot voor het ouderdomspensioen. Op de pensioeningangsdatum moet opnieuw worden gekozen of, en zo ja hoeveel, partnerpensioen er wordt ‘aangekocht’.
Wezenpensioen
Tot slot moet het wezenpensioen in de Wtp, als dat wordt toegezegd, tot de leeftijd van 25 jaar duren. Een andere leeftijd is niet meer toegestaan. Nu is het nog tot 18 of maximaal 30 jaar. Het wezenpensioen bedraagt dan maximaal 10% van het salaris voor een halve wees en 20% voor een volledige wees. Ook dit wordt weer op risicobasis verzekerd.
Let op! Het nieuwe partnerpensioen is niet moeilijk, maar moet wel én goed geregeld, én goed gecommuniceerd worden..
Het is wettelijk verplicht om de uiteindelijk belanghebbenden (UBO’s) van vennootschappen en andere juridische entiteiten te registreren in het UBO-register. Wat zijn de bestuurlijke boetes bij overtreding van deze wettelijke verplichting?
UBO
De UBO, Ultimate Beneficial Owner, is de uiteindelijk belanghebbende in een vennootschap of andere juridische entiteit. Het betreft de uiteindelijke eigenaren of de mensen die de uiteindelijke beslissingen nemen.
Het gaat onder meer om mensen die meer dan 25% van de aandelen hebben in een bv, of meer dan 25% eigenaar zijn in een vof of maatschap. Ook mensen die meer dan 25% stemrecht hebben bij een statutenwijziging van een stichting of vereniging zijn UBO.
Let op! Is er niemand met een belang van meer dan 25%, dan zijn de hogere leidinggevenden UBO’s. Denk aan de vennoten of bestuurders.
Register
Vennootschappen en andere juridische entiteiten zijn verplicht om zelf hun UBO’s op te geven in het UBO-register bij de KVK. Doel van het register is het voorkomen van het gebruik van het financiële stelsel voor witwassen en financieren van terrorisme.
Handhaving
De Dienst Financieel-Economische Integriteit (DFEI) van het Ministerie van Financiën handhaaft of de verplichte UBO-gegevens altijd juist en volledig zijn opgegeven in het UBO-register. Het gaat daarbij met name om de gegevens die nodig zijn om de UBO’s te identificeren en om de informatie over de aard en omvang van het belang dat deze UBO’s hebben.
Bestuurlijke en strafrechtelijk
De handhaving kan plaatsvinden via bestuurlijke en via strafrechtelijke weg. De beleidsregel met de bestuursrechtelijke handhaving door middel van een bestuurlijke boete is op 1 januari 2026 in werking getreden.
Hoogte bestuurlijke boete
Uit de beleidsregel volgt dat de geldboete voor een niet, onjuiste en/of onvolledige UBO-opgave maximaal een geldboete van de vierde categorie bedraagt. Op dit moment (2026) is dat een bedrag van maximaal € 27.500.
De DFEI legt in beginsel niet meteen een boete op van € 27.500.
Bij een eerste overtreding kan de DFEI een boete opleggen van 10% van het boetemaximum, op dit moment dus € 2.750.
Bij een tweede overtreding binnen vijf jaren kan de DFEI een boete opleggen van 20% van het boetemaximum, op dit moment dus € 5.500.
Bij een derde overtreding binnen vijf jaren kan de DFEI een boete opleggen van 40% van het boetemaximum, op dit moment dus € 11.000.
Bij een vierde overtreding binnen vijf jaren kan de DFEI een boete opleggen van 80% van het boetemaximum, op dit moment dus € 22.000.
Bij een vijfde en volgende overtreding binnen vijf jaren kan de DFEI een boete opleggen van 100% van het boetemaximum, op dit moment dus € 27.500.
Van belang zijnde omstandigheden
Bij het opleggen van de boete houdt De DFEI rekening met de volgende omstandigheden:
de financiële draagkracht van de overtreder;
de mate waarin de overtreder meewerkt aan de vaststelling van de overtreding; en
de maatregelen die door de overtreder na de overtreding zijn genomen om voortduring of herhaling van de overtreding te voorkomen.
Deze omstandigheden kunnen leiden tot matiging van de hoogte van de bestuurlijke boete. De stelplicht en bewijslast dat van zulke omstandigheden sprake is, ligt bij de overtreder
Last onder dwangsom
De DFEI heeft in bijzondere gevallen de mogelijkheid om te kiezen voor een andere aanpak, bijvoorbeeld door het opleggen van een last onder dwangsom.
From July 1, 2026, a fixed customs duty of € 3 per product will be levied on imports into the EU of small parcels with a value of up to € 150.
Registration in a one-stop shop system
The fixed customs duty of € 3 will apply to all goods entering the EU if the sellers from outside the EU are registered in the EU’s single window system for imports. Ninety-three percent of all e-commerce to the EU is registered in the one-stop shop system.
The levy will only apply to parcels with a value of up to € 150. Customs duties already apply to parcels worth € 150 or more.
Please note! The fixed customs duty will apply per product group. If a parcel contains three different products, a fixed customs duty of € 3 will be payable three times from July 1, 2026.
Temporary solution
The € 3 customs duty is a temporary solution until 2028. In November 2025, the Council of the European Union committed to introducing customs duties for small parcels as soon as possible. Once introduced, customs duties will be paid on all goods worth less than € 150 at the normal EU rates for the individual products. Until then, the temporary arrangement will apply from July 1, 2026, whereby a fixed customs duty of € 3 will be levied. It will therefore still be possible to undervalue parcels in order to evade and avoid tax and import duties.
Administrative costs
There is also a proposal to introduce a € 2 levy for administrative costs in addition to the fixed customs duty. This is due to take effect from November 2026, but the government is considering introducing it earlier in the Netherlands. In doing so, the Netherlands is following developments in France, Belgium, and Luxembourg. Implementation will take place on February 1, 2026, at the earliest.