De omstandigheid dat een bedrijf behoefte heeft aan een ‘flexibele schil’ is geen adequate verklaring voor het gedurende bijna dertien jaar onafgebroken inlenen van dezelfde uitzendkracht. Een dergelijke langjarige inlening kan misbruik van de uitzendovereenkomst opleveren, aldus de Hoge Raad.
Juridisch

Wat speelde er? 

Een uitzendkracht werkte bijna dertien onafgebroken voor een bedrijf. In 2022 nam het bedrijf afscheid van hem, omdat de productieafdeling waar de uitzendkracht werkte werd gesloten. De uitzendkracht had diverse malen gevraagd om een vast dienstverband bij het bedrijf. In zijn optiek was sprake van misbruik van de uitzendconstructie. Het bedrijf weigerde op zijn verzoek in te gaan. 

Arbeidsovereenkomst?

Uiteindelijk is de uitzendkracht een procedure begonnen om vast te laten stellen dat hij een arbeidsovereenkomst met het bedrijf heeft. Daarnaast verzocht hij om toekenning van diverse vergoedingen en om uitbetaling van achterstallig loon. 

De werknemer procedeerde door tot aan de Hoge Raad, het hoogste rechtscollege, omdat hij in lagere instanties door de rechters in het ongelijk werd gesteld. Volgens het gerechtshof was namelijk geen sprake van misbruik als bedoeld in de Europese Uitzendrichtlijn, omdat het bedrijf een objectieve verklaring heeft gegeven voor het gebruik van de uitzendovereenkomst gelegen in het feit dat het bedrijf behoefte heeft aan een flexibele schil. 

Oordeel Hoge Raad

De Hoge Raad merkt op dat uit de Europese Uitzendrichtlijn en de rechtspraak van het Hof van Justitie van de Europese Unie volgt dat de lidstaten er zorg voor moeten dragen dat uitzendwerk ook echt tijdelijk is. Het maakt daarbij niet uit of het gaat om één doorlopende opdracht of om een aantal achtereenvolgende opdrachten. 

Misbruik van de uitzendovereenkomst is aan de orde als de duur van de inlening van de uitzendkracht bij een bedrijf langer is dan wat in aanmerking genomen alle relevante omstandigheden, redelijkerwijs als tijdelijk kan worden aangemerkt, en het inlenende bedrijf voor de daadwerkelijke duur van de terbeschikkingstelling geen objectieve verklaring kan geven. 

De algemene behoefte van het bedrijf aan een flexibele schil en aan flexibel in te zetten werkkrachten vormt geen adequate verklaring voor het dertien jaar onafgebroken inschakelen van de uitzendkracht. Als het hof heeft bedoeld dat in de bijzondere omstandigheden van dit geval wél een adequate objectieve verklaring bestond voor de langdurige inlening van de uitzendkracht, heeft het hof dat oordeel volgens de Hoge Raad onvoldoende gemotiveerd.

De Hoge Raad vernietigt de uitspraak van het hof en verwijst de zaak naar een ander hof om opnieuw te worden beoordeeld.
Alle pensioenregelingen moeten uiterlijk per 2028 aangepast worden aan de Wet toekomst pensioenen, de Wtp. En dat betekent ook écht alle! Bent u niet op tijd klaar, dan kan dat u als werkgever een forse loonbelastingclaim opleveren.

Sparen

Partnerpensioen

Het partnerpensioen moet sowieso aangepast worden, ook al wordt gebruikgemaakt van het overgangsregime voor beschikbare premieregelingen met een stijgende staffel voor zittende werknemers.

Flatrate-premie

Daarnaast moet voor nieuwe werknemers bekend zijn wat de flatrate-premie wordt vanaf 2028. 

Hogere premie?

Zittende werknemers moeten weten of zij mogen overstappen naar de nieuwe regeling. Daarbij is het voor hen van belang te weten wat een hogere premie oplevert, ook al moeten ze daarvoor zelf meer eigen bijdrage betalen. 

OR of personeelsvertegenwoordiging

Als er binnen uw bedrijf een Ondernemingsraad is of een Personeelsvertegenwoordiging, dan moeten zij instemmen of betrokken worden bij de aanpassingen. Is er geen OR of personeelsvertegenwoordiging, dan is de personeelsvergadering de aangewezen plek om de wijzigingen te bespreken. Een pensioenregeling heb je immers voor de werknemers, zij moeten er dus bij betrokken worden.

Gevolgen voor loonbelasting

Als de pensioenregeling per 2028 niet voldoet aan de nieuwe wetgeving, dan is de aanspraak belast voor de loonbelasting, inclusief revisierente. Daarvoor waarschuwde regeringscommissaris Van der Lecq onlangs. Dit kan fors in de papieren lopen.

Als een pensioenregeling niet langer voldoet aan de fiscale wetgeving, dan is de hele aanspraak belast tegen het progressieve tarief en moet een ‘boete’ van 20%, zijnde revisierente, worden betaald omdat achteraf gezien ten onrechte aanspraken niet belast zijn als loon en/of premies aftrekbaar zijn geweest. Dat kan dus oplopen tot 69,5% van de waarde van het pensioen tegen de actuele, commerciële waarde. 

Let op! Dit geldt ook voor de dga met een niet juiste pensioenregeling.

Vaart maken

Nu zal het waarschijnlijk niet zo’n vaart lopen, maar de tijd begint krap te worden. Niet alleen gezien de overleggen binnen het bedrijf, maar vooral ook omdat uitvoerders tijd nodig hebben om alle wijzigen te verwerken én te communiceren. Dat moet overigens echt uiterlijk per 1 oktober 2027.

En als er niet goed en op tijd wordt gecommuniceerd, loopt u als werkgever het risico dat u aansprakelijk wordt gesteld. Voor een mogelijke loonbelastingclaim dus, maar denk ook aan het risico van overlijden van een werknemer zonder de juist risicodekking die hij/zij en partner hadden gewild.

Voorkomen is beter dan genezen. Aan de slag dus! 

Bent u inhoudingsplichtige en betaalt u ook bedragen aan natuurlijke personen die geen werknemer bij u zijn? Dan is de kans groot dat u uiterlijk 31 januari 2026 een opgaaf Uitbetaling bedragen aan derden (UBD) voor het jaar 2025 moet doen.

Belastingdienst

Opgaaf UBD 2025

De verplichting om een opgaaf Uitbetaling bedragen aan derden (UBD) te doen bestaat al een paar jaar. De verplichting geldt voor inhoudingsplichtigen (dat zijn alle (rechts)personen met een loonheffingennummer) en bepaalde collectieve beheersorganisaties als zij bedragen betalen aan natuurlijke personen. Vroeger konden zij wachten op een uitnodiging van de Belastingdienst, maar sinds een paar jaar zijn zij verplicht om de opgaaf UBD uit eigen beweging doen.

Let op! Heeft u geen werknemers meer in dienst, maar nog wel een loonheffingennummer? Dan bent u ook verplicht om de opgaaf UBD te doen.

Wanneer niet?

Moet u dan elke betaling die u in 2025 doet aan een natuurlijke persoon doorgeven? Nee dat hoeft niet. De verplichting geldt alleen als u een betaling doet voor door de natuurlijke persoon verrichte werkzaamheden en/of diensten. Verder zijn uitgezonderd:

  • Betalingen die u doet aan een natuurlijke persoon die werknemer is bij u.
  • Betalingen die u doet aan een natuurlijke persoon die onder de zogenaamde vrijwilligersregeling valt (dat wil onder meer zeggen dat de betaling maximaal € 210 per maand en € 2.100 per jaar bedraagt in 2025).
  • Betalingen die u doet aan een natuurlijke persoon die voor zijn werkzaamheden een factuur met btw aan u uitreikt.

Let op! Een ondernemer – natuurlijke persoon – die een btw-vrijstelling, de KOR of een btw-verleggingsregeling toepast, reikt geen factuur met btw aan u uit. Ook betalingen aan deze ondernemers – natuurlijke personen- moet u daarom in uw opgaaf UBD meenemen.

Welke gegevens?

In de opgaaf UBD neemt u op:

  • naam, adres, bsn en geboortedatum van de natuurlijke persoon,
  • de in 2025 betaalde bedragen (zowel in geld als in natura) inclusief eventuele kostenvergoedingen aan de natuurlijke persoon, en
  • de datum waarop u de betaling deed.

Let op!Als u meerdere betalingen aan één natuurlijke persoon doet in 2025, mag u ook het totaalbedrag doorgeven. De datum is dan de datum van de laatste betaling in 2025.

Deadline 31 januari 2026

U kunt de opgaaf UBD 2025 doen tot en met 31 januari 2026. De opgaaf moet u digitaal doen.

Let op! Betalingen die u doet in 2026, hoeft u pas uiterlijk 31 januari 2027 door te geven. Dit is ook het geval als de natuurlijke persoon de werkzaamheden in 2025 verrichte, maar u pas in 2026 betaalt.

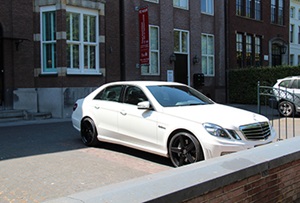
Heeft u een oudere auto van de zaak? Houd er dan rekening mee dat de leeftijd in de zogenaamde youngtimerregeling in 2026 verhoogd wordt naar 16 jaar en vanaf 2027 naar 25 jaar. Wat betekent dit voor u?

Auto

Youngtimerregeling

Heeft u als IB-ondernemer, dga of werknemer een auto van de zaak die meer dan 15 jaar geleden voor het eerst in gebruik is genomen? Dan bedraagt de bijtelling in 2025 geen 22% van de oorspronkelijke cataloguswaarde, maar 35% van de waarde in het economische verkeer.

Verhoging leeftijd in 2026 en vanaf 2027

In deze zogenaamde youngtimerregeling gaat iets veranderen. De Tweede Kamer heeft namelijk een voorstel tot wetswijziging aangenomen waardoor de leeftijdsgrens voor deze auto’s in 2026 verhoogd wordt naar 16 jaar en vanaf 2027 zelfs naar 25 jaar.

Wat betekent dit?

Stel dat u een auto van de zaak heeft die op 30 september 2010 voor het eerst in gebruik werd genomen. Vanaf oktober 2025 bedraagt de bijtelling van deze auto dan geen 22% van de oorspronkelijke cataloguswaarde, maar 35% van de waarde in het economische verkeer van deze auto.

Als de oorspronkelijk cataloguswaarde € 50.000 bedroeg en de waarde in het economische verkeer in oktober 2025 € 8.000, bedraagt de maandelijkse bijtelling vanaf oktober 2025 geen € 916,67 (1/12 van 22% van € 50.000), maar € 233,33 (1/12 van 35% van € 8.000).

Vanwege het verhogen van de leeftijdsgrens naar 16 jaar bedraagt de maandelijkse bijtelling vanaf januari tot en met september 2026 weer € 916,67. Van oktober tot en met december 2026 kunt u weer even profiteren van de youngtimerregeling met een maandelijkse bijtelling van € 233,33 (even uitgaande van een gelijkblijvende waarde in het economische verkeer).

Door de verhoging van de leeftijdsgrens naar 25 jaar, bedraagt uw maandelijkse bijtelling vanaf januari 2027 echter weer € 916,67.

Let op! Heeft u een oudere auto van de zaak of bent u van plan zo’n auto aan te schaffen? Houd dan rekening met deze wijzigingen in de youngtimerregeling.

Waarom?

Het voorstel om de leeftijdsgrens in de youngtimerregeling te verhogen is ingegeven door een voorstel om in 2026 en 2027 toch nog een lagere bijtelling voor auto’s zonder CO2-uitstoot toe te staan. Hiervoor moest budgettaire dekking gevonden worden en dat is gevonden in de verhoging van de leeftijdsgrens.

Let op! Het voorstel tot wetswijziging is nog niet definitief. De Eerste Kamer moet hier namelijk ook nog mee instemmen.

De invorderingsrente op belastingschulden wordt vanaf 1 januari 2026 verhoogd van 4 naar 4,3%. Wanneer betaalt u invorderingsrente?

Euro

Hoogte invorderingsrente

Sinds 1 januari 2024 bedraagt de invorderingsrente 4%. Besloten is toen om dit percentage in ieder geval tot en met 2025 gelijk te houden, omdat dit percentage ook geldt voor terugvorderingen van toeslagen. Het kabinet vond het onwenselijk als hiervoor een hoger percentage zou gaan gelden.

Het is vanaf 2026 echter nog steeds niet mogelijk om in de systemen voor toeslagen een ander percentage toe te passen dan voor andere belastingen. Om die reden wil het kabinet het percentage ook in 2026 zoveel mogelijk gelijk houden en wordt de invorderingsrente slechts licht verhoogd naar 4,3%.

Let op! Het percentage van 4,3% geldt in ieder geval totdat het wel mogelijk is om voor toeslagen een ander percentage invorderingsrente te gebruiken dan voor belastingen.

Wanneer invorderingsrente?

Heeft u op de uiterste betaaldatum uw belastingen nog niet betaald? Dan bent u invorderingsrente verschuldigd vanaf de dag na de uiterste betaaldatum tot de dag waarop uw betaling door de Belastingdienst ontvangen is. 

Coronabelastingschulden

U bent ook invorderingsrente verschuldigd over uw belastingschulden waarvoor u langdurig uitstel van betaling kreeg in verband met de coronacrisis. Deze schulden worden vanaf 1 oktober 2022 in principe in 60 gelijke maandelijkse termijnen afgelost. Bedraagt de invorderingsrente op deze schulden nu nog 4%, dit percentage gaat vanaf 1 januari 2026 dus omhoog naar 4,3%.

Afschaffing rente op toeslagen, invorderingsrente blijft in stand

Invorderingsrente is bij toeslagen verschuldigd als een terugvordering niet op tijd wordt betaald aan de Belastingdienst. De Belastingdienst vergoedt invorderingsrente als een nabetaling van toeslagen niet op tijd wordt uitbetaald aan de burger.

Bij een terugvordering of nabetaling kan echter ook rente in rekening gebracht of vergoed worden aan de burger. Dit is een andere rente dan de invorderingsrente. Deze rente wordt in rekening gebracht of vergoed vanaf 1 juli volgend op het jaar waarop de toeslag betrekking heeft (het berekeningsjaar) tot de datum van de definitieve toeslag waaruit de terugvordering of nabetaling blijkt.

Bij de Tweede Kamer ligt een wetsvoorstel om deze rente op terugvorderingen van toeslagen af te schaffen. Tegelijkertijd wordt ook de vergoeding van deze rente op nabetalingen van toeslagen afgeschaft. Het voorstel van afschaffing geldt alleen voor deze rente. De invorderingsrente blijft in stand.

Let op! De beoogde inwerkingtreding van de afschaffing van deze rente is vanaf het toeslagjaar 2026. De afschaffing van deze rente kent geen terugwerkende kracht naar toeslagjaren vóór 2026.